Kreditkarten
Jetzt kaufen, später zahlen, ohne den Überblick zu verlieren. Wenn du mit einer Kreditkarte bezahlst, legt die App das Geld für diesen Kauf zurück, damit es bereitsteht, wenn die Abrechnung kommt. Diese Seite erklärt, wie du eine Karte hinzufügst, festlegst, wie du sie bezahlst, ihre Abrechnungen und ihr Limit verfolgst und Rückzahlungen planst.
Kreditkarte hinzufügen
-
Öffne den Tab Konten und tippe auf Neues Konto.
-
Wähle bei Konto-Typ die Option Kreditkarte.
-
Gib den Name des Kontos und den Anfangsbestand ein. Wenn du auf der Karte Schulden hast, gib sie als negativen Saldo ein.
-
Fülle optional die Kartendetails aus:
- Limit: das Kreditlimit der Karte.
- Abschlusstag: der Tag, an dem die Abrechnung abgeschlossen wird. Aktiviere Dynamisches Abschlussdatum, wenn deine Karte eine feste Anzahl von Tagen vor dem Fälligkeitsdatum abschließt („Schließt 21 Tage vor dem Fälligkeitsdatum“).
- Fälligkeitstag: der Tag, an dem die Zahlung fällig ist. Aktiviere Fälligkeitsdatum nur an Werktagen, wenn er sich auf den nächsten Werktag verschiebt.
-
Wähle eine Zahlungsstrategie (siehe unten) und speichere.
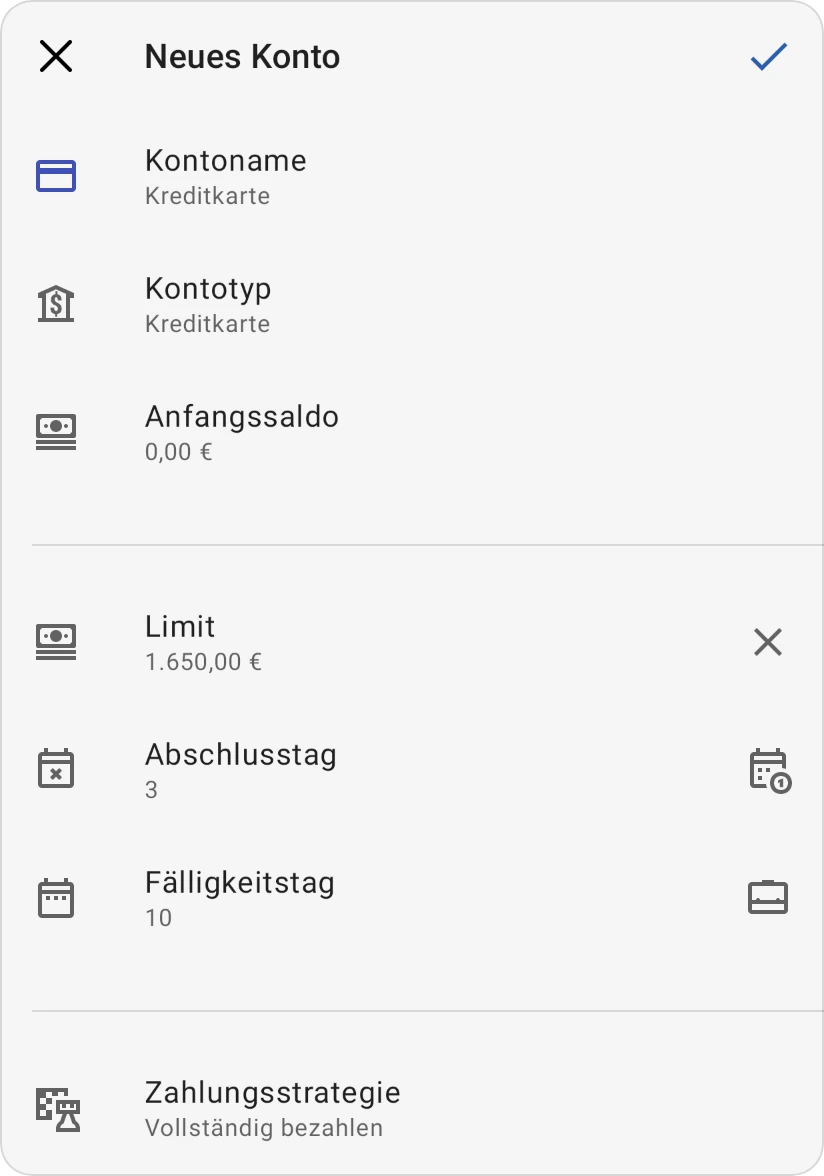
Wenn du die Karte erstellst, legt die App eine Kategorie mit dem Namen der Karte an, um ihre Ausgaben, den Anfangsbestand und das für deine nächste Abrechnung zurückgelegte Geld zu verfolgen.
Zahlungsstrategien
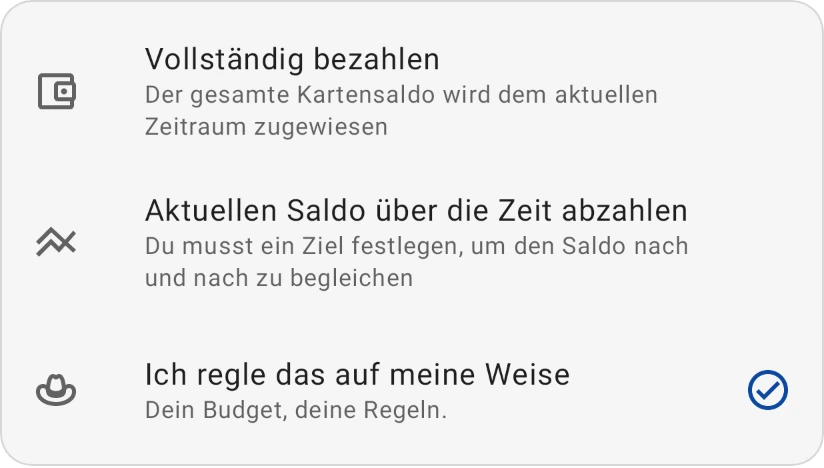
Die Zahlungsstrategie sagt der App, wie du die Karte bezahlen möchtest:
- Vollständig bezahlen: „Der gesamte Kartensaldo wird dem aktuellen Zeitraum zugewiesen.“ Wähle diese Option, wenn du die Karte jeden Monat komplett ausgleichst und Zinsen vermeidest.
- Saldo im Laufe der Zeit abzahlen: für einen Saldo, den du über mehrere Monate abbezahlst. Gib den Jährlicher Zinssatz ein, dann entweder ein Rückzahlungsdatum oder eine Monatliche Zahlung (der andere Wert wird berechnet), und sieh, wie dir ein Zusätzlicher Zahlungsbetrag Zinsen spart. Die Auswahl beschreibt es mit „Du musst ein Ziel festlegen, um den Saldo nach und nach zu begleichen“, aber das musst du nicht: Beim Speichern der Karte legt die App für die Kategorie der Karte ein monatliches Ziel Raus aus den Schulden für diese Monatliche Zahlung (plus eine eventuelle Sonderzahlung) an. Diese Felder sind verfügbar, wenn der Anfangsbestand negativ ist.
- Ich werde es auf meine Weise regeln: „Dein Budget, deine Regeln.“ Die App plant keine Zahlungen für dich, verfolgt aber weiterhin deine Ausgaben und den Saldo.
So funktionieren Kartenausgaben
Wenn du einen Kauf mit der Karte erfasst, zum Beispiel $50 für Lebensmittel:
- Die $50 werden von Lebensmittel abgezogen, wie bei jeder Ausgabe.
- Dieselben $50 wandern in die Kategorie der Karte und stehen für die Zahlung bereit.
So zeigt die Kategorie der Karte immer, wie viel Geld du für die nächste Zahlung zurückgelegt hast, und du zählst dasselbe Geld nie doppelt. Aus demselben Grund werden Kreditkartenzahlungen nicht in deine monatlichen Ausgabensummen eingerechnet: Die Käufe wurden bereits in den Kategorien gezählt, aus denen sie stammen.
Im Tab Budget zeigt die Gruppe mit deinen Karten Gesamtbetrag zur Rückzahlung statt Verfügbar an. Tippe auf die Kategorie der Karte und öffne ihre Einstellungen, um die Details zur Kreditkartenzahlung zu sehen.
Abrechnungen verfolgen
Öffne den Tab Konten und tippe auf die Karte, um ihre Details zu sehen. Neben Limit, Abschlusstag und Fälligkeitstag fasst sie den Abrechnungszyklus der Karte zusammen, sobald die Karte einen Abschlusstag hat:
- Seit dem letzten Abschlusstag: Verbraucht, Gutschriften und Anpassungen und deine Durchschnittliche tägliche Ausgaben seit dem letzten Abrechnungsabschluss, also die Ausgaben, die auf deine nächste Abrechnung kommen.
- Abgerechnet, aber unbezahlt: was deine letzte Abrechnung gekostet hat und wie viel davon noch offen ist. Siehe Abgerechnet, aber unbezahlt.
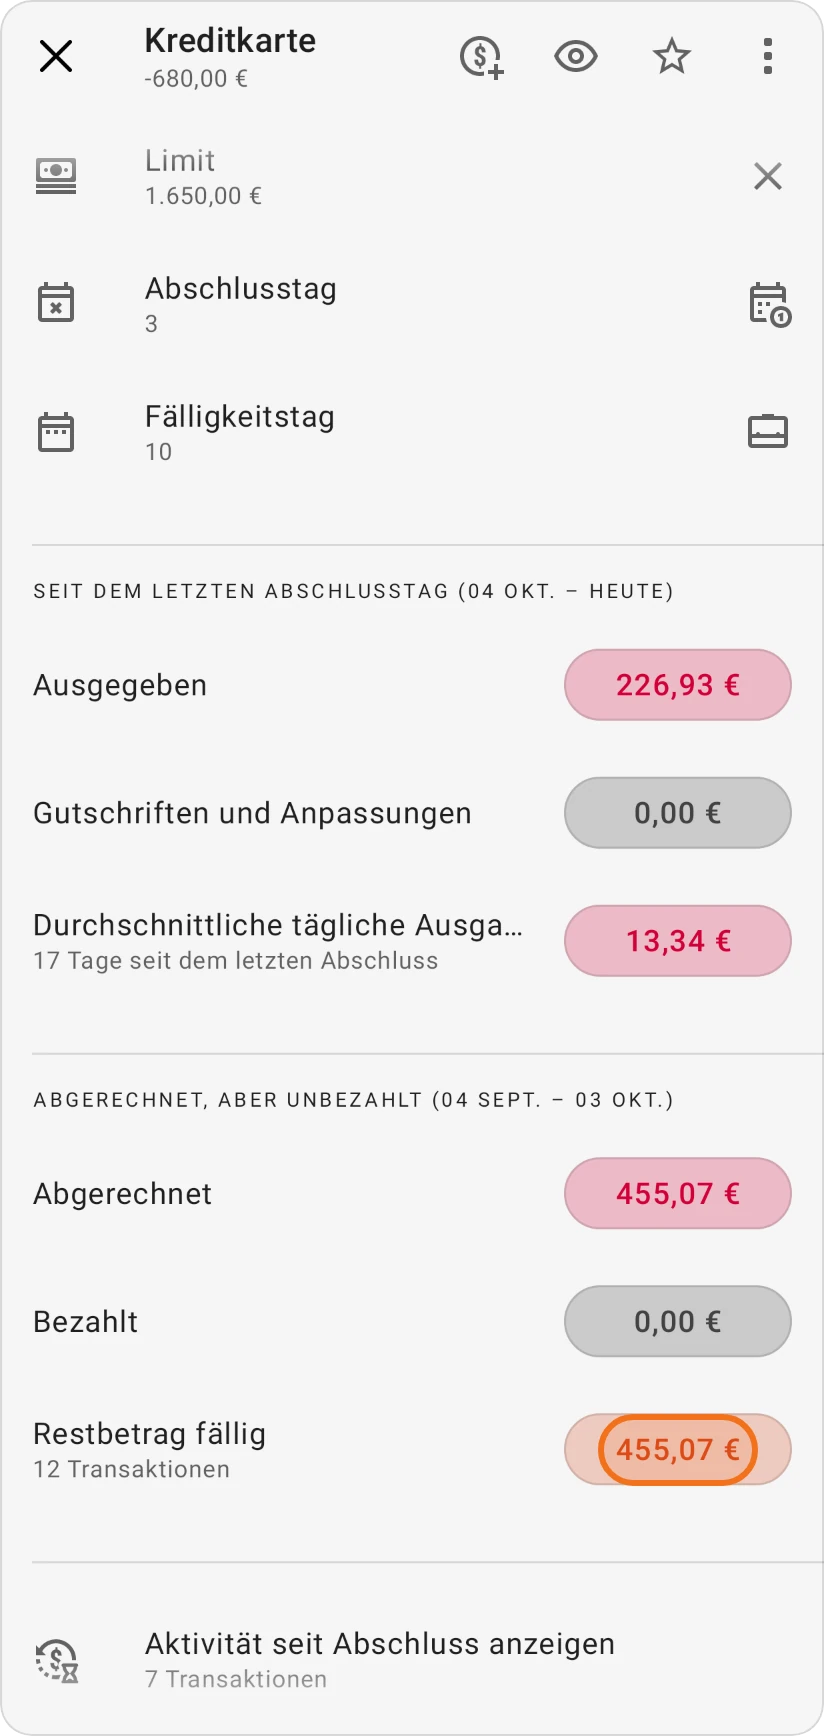
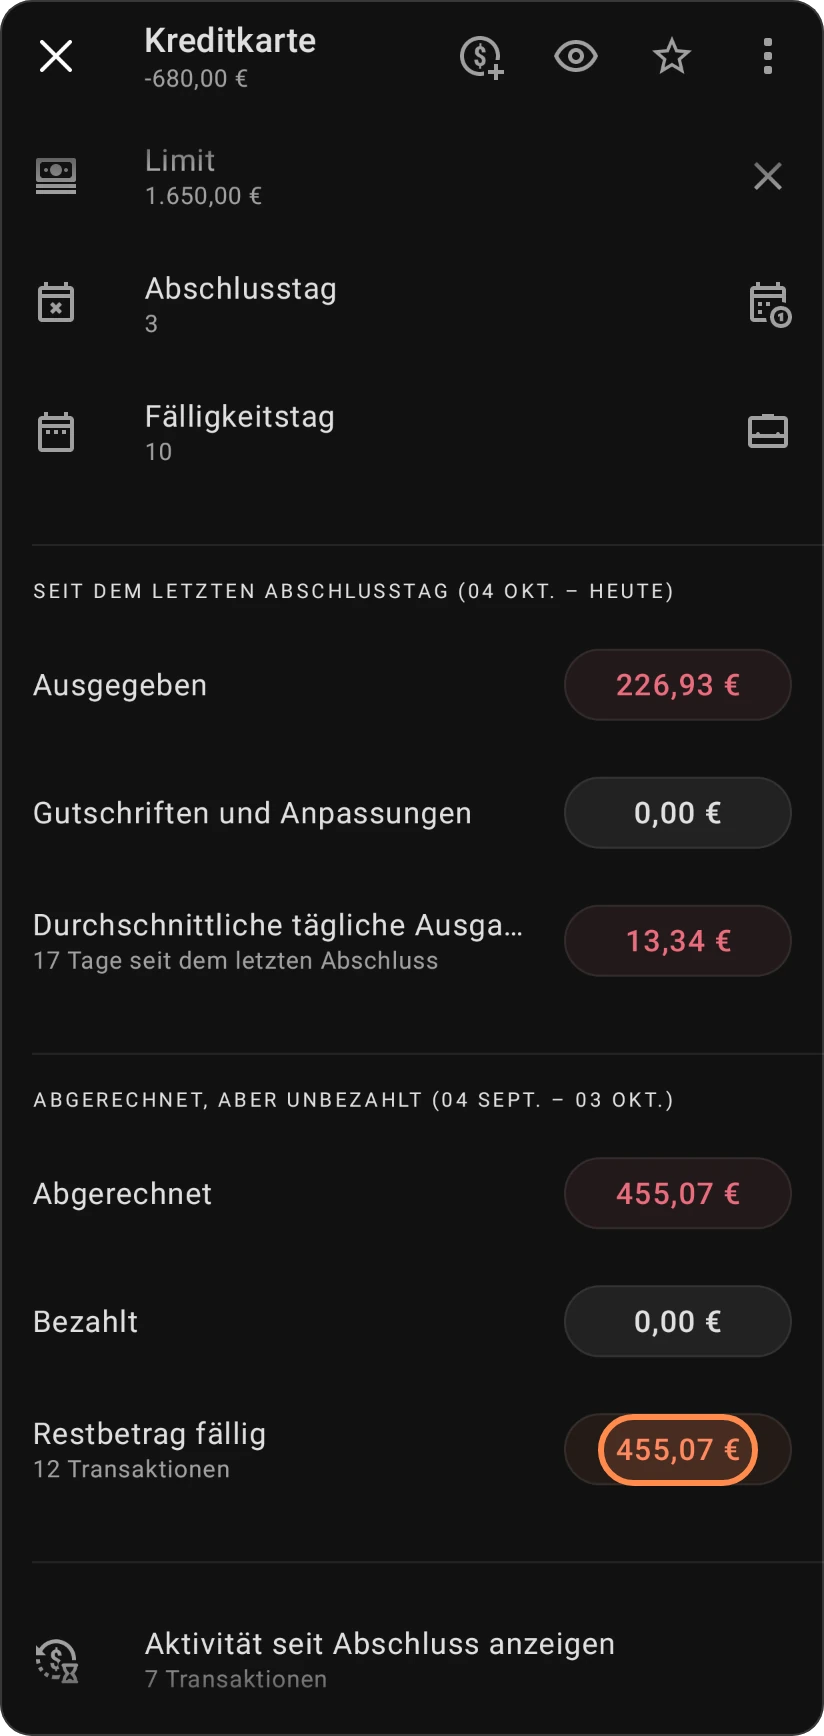
Darunter listet Aktivität seit Abschluss anzeigen die Transaktionen seit dem letzten Abrechnungsabschluss, und Abgerechnete Transaktionen anzeigen die Transaktionen der letzten Abrechnung.
Aktivität seit Abschluss anzeigen und Abgerechnete Transaktionen anzeigen gehören zu den Pro-Werkzeugen für die Kreditkartenverwaltung: „Schalte die vollständigen Werkzeuge zur Kreditkartenverwaltung frei – verfolge jede Transaktion seit deiner letzten Abrechnung und behalte die Aktivität deiner Karte im Griff.“ Die Zusammenfassungen selbst siehst du in jedem Tarif.
Abgerechnet, aber unbezahlt
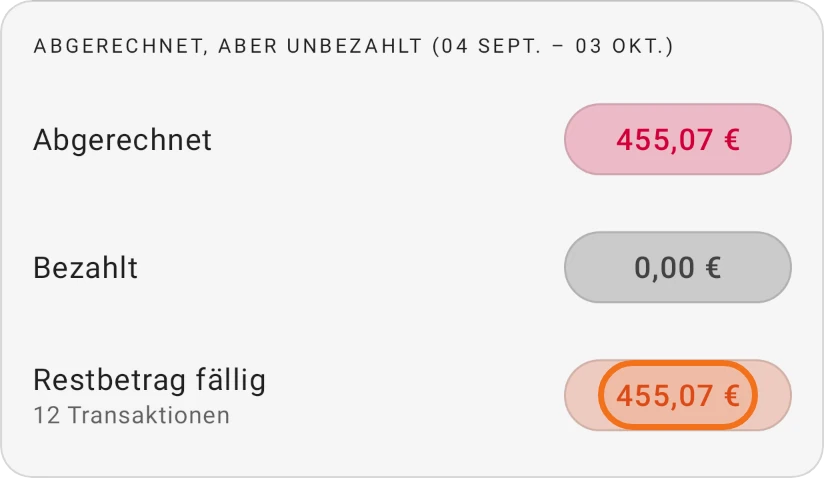
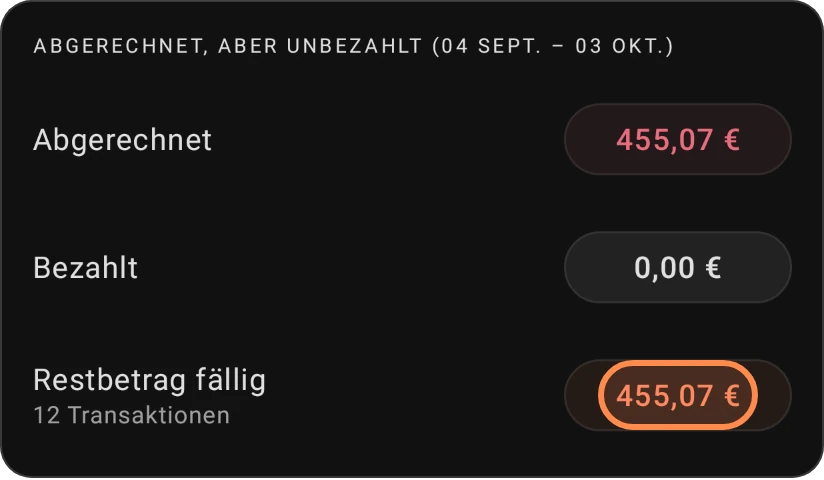
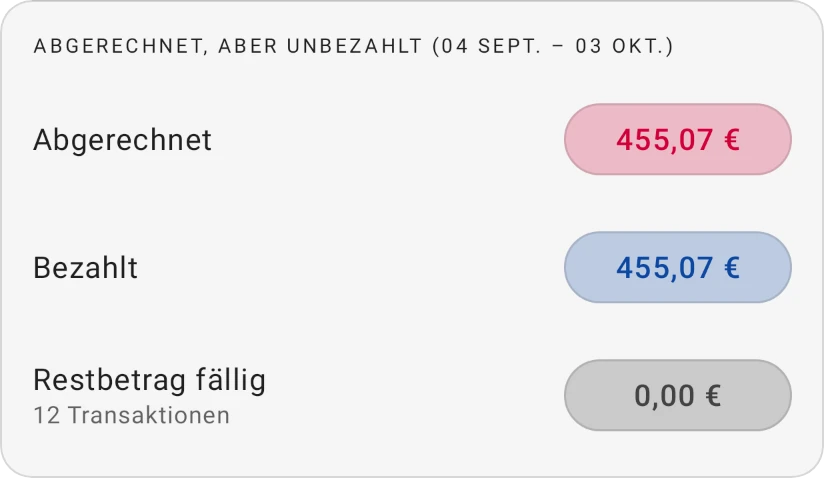
Der Abschnitt Abgerechnet, aber unbezahlt deckt die letzte Abrechnung ab: vom Tag nach dem Abschlusstag eines Monats davor bis zum letzten Abschlusstag. Sein Titel zeigt diese Daten, als Abgerechnet, aber unbezahlt (Beginn – Ende). Er zählt die Transaktionen, die in diesem Zeitraum auf der Karte erfasst wurden:
- Abgerechnet: was du in diesem Zeitraum mit der Karte ausgegeben hast.
- Bezahlt: die Zahlungen, die du seit dem Abrechnungsabschluss auf die Karte geleistet hast.
- Restbetrag fällig: was von dieser Abrechnung noch zu zahlen ist: Abgerechnet, abzüglich Bezahlt, abzüglich der Gutschriften und Erstattungen des Zeitraums. Er fällt nie unter null. Die Zeile darunter zeigt, wie viele Transaktionen die Abrechnung hat.
Ein Beispiel: Die Abrechnung lautete auf 480 $, mit einer Erstattung von 30 $ im selben Zeitraum. Nachdem du am 20. Oktober 200 $ gezahlt hast, zeigt Bezahlt 200 $ und Restbetrag fällig 250 $.
Jede Zahlung auf die Karte nach dem Abschlusstag zählt bei Bezahlt, auch eine, die höher ist als die Abrechnung: Zahlst du den ganzen Saldo, ist Restbetrag fällig 0.
Ein Kartenzyklus Schritt für Schritt
So läuft ein Monat mit einer Kreditkarte ab, in der Reihenfolge, in der du ihn erlebst. Es wird vorausgesetzt, dass die Karte einen Abschlusstag und einen Fälligkeitstag hat (siehe Kreditkarte hinzufügen).
-
Mit der Karte bezahlen. Erfasse jeden Kauf auf der Karte in seiner üblichen Kategorie. Das Geld wandert in die Kategorie der Karte, bereit für die Zahlung (siehe So funktionieren Kartenausgaben). In den Details der Karte summiert Seit dem letzten Abschlusstag alles auf.
-
Die Abrechnung wird abgeschlossen. Am Abschlusstag werden die Ausgaben dieses Zeitraums zu deiner Abrechnung. Sobald der Abschlusstag vorbei ist, zeigt Abgerechnet, aber unbezahlt sie mit den Daten des Zeitraums, und Seit dem letzten Abschlusstag beginnt für die nächste Abrechnung von vorn.
-
Prüfen, was fällig ist. Restbetrag fällig unter Abgerechnet, aber unbezahlt ist das, was du auf die Abrechnung noch schuldest. Abgerechnete Transaktionen anzeigen listet auf, was darauf steht.
-
Vor dem Fälligkeitstag zahlen. Tippe bei der Karte auf Zahlung hinzufügen und wähle das Konto, Von dem das Geld kommt. Gib den Restbetrag fällig als Betrag ein, um die Abrechnung zu bezahlen, oder tippe auf Saldo begleichen, um alles zu zahlen, was du auf der Karte schuldest, neue Ausgaben eingeschlossen. Siehe Karte abbezahlen.
-
Prüfen, ob bezahlt ist. Zurück in den Details der Karte zeigt Bezahlt deine Zahlung, und Restbetrag fällig erreicht 0. Der Saldo der Karte und das in ihrer Kategorie zurückgelegte Geld sinken um die Zahlung.
Dann beginnt der Zyklus von vorn: Deine Ausgaben seit dem Abschlusstag kommen auf die nächste Abrechnung.
Zinsen und Gebühren auf deiner Karte
Die App fügt Kartenzinsen oder -gebühren nicht für dich hinzu. Wenn deine Abrechnung sie zeigt, erfasse jede als Ausgabe auf der Karte, wie jeden Einkauf: Von der Karte, in einer Kategorie, die du dafür führst (zum Beispiel Bankgebühren). Wie bei jedem Karteneinkauf kommt der Betrag aus dieser Kategorie und wandert in die Kategorie der Karte, ist also für deine Zahlung zurückgelegt, und der Saldo der Karte stimmt mit deiner Abrechnung überein. Siehe Ausgabe.
Sieh, wie viel von deinem Limit übrig ist
Hat die Karte ein Limit, zeigen ihre Details auch, was du noch ausgeben kannst:
- Jetzt verfügbar: dein Limit minus das, was du heute auf der Karte schuldest. Das ist der Betrag, den deine Bank als verfügbar anzeigt.
- Geplante Belastungen: die zukünftigen und wiederkehrenden Transaktionen, die du auf der Karte geplant hast, wiederkehrende Raten eingeschlossen. Bei einer Serie mit festgelegter Zahlungsanzahl zählt jede noch ausstehende Zahlung. Diese Zeile erscheint, wenn etwas geplant ist.
- Verbleibendes Limit: was von deinem Limit bleibt, wenn deine geplanten Belastungen abgebucht sind. Es erscheint, wenn etwas geplant ist; sonst wäre es gleich Jetzt verfügbar. Unter null würden dich deine geplanten Belastungen über dein Limit bringen.
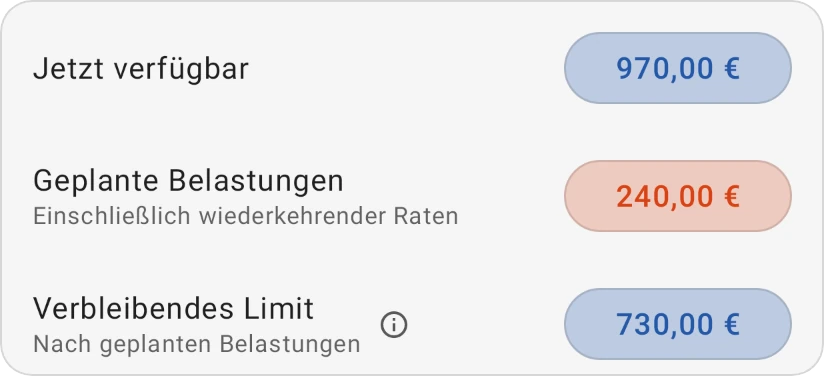
Ein Beispiel: Bei einem Limit von 1.000 $, 600 $ Schulden heute und drei noch ausstehenden Raten von je 100 $ ist Jetzt verfügbar 400 $, Geplante Belastungen sind 300 $ und Verbleibendes Limit ist 100 $.
Tippe auf die Info-Schaltfläche neben Verbleibendes Limit für eine kurze Erklärung beider Beträge.
Karte abbezahlen
- Öffne die Karte im Tab Konten (oder tippe im Tab Budget auf die Kategorie der Karte und öffne ihre Einstellungen).
- Tippe auf Zahlung hinzufügen.
- Wähle das Konto, Von dem das Geld kommt, und gib den Betrag ein, oder tippe auf Saldo zahlen, um den vollen Saldo zu begleichen.
- Prüfe das Datum und speichere.
Die Zahlung verringert den Saldo der Karte und das in ihrer Kategorie zurückgelegte Geld. Wenn du mehr zahlst, als du schuldest, warnt dich die App, dass der Überschuss zu einem Guthaben auf deiner Karte wird.
Rückzahlungen mit dem Kreditkartenrechner planen
Öffne das Menü (die Schaltfläche ☰ oben links im Tab Budget) und wähle Kreditkarten, um den Kreditkartenrechner zu öffnen. Dasselbe Werkzeug findest du als Schuldenrechner im ⋮-Menü einer Karte und in einem Ziel „Raus aus den Schulden“.
- Gib unter Angaben zur Kreditkarte den Saldo als Betrag und den Jährlicher Zinssatz ein.
- Gib ein Rückzahlungsdatum oder eine Monatliche Zahlung ein. Der Rechner ermittelt den anderen Wert sowie Zinsen insgesamt und Zu zahlender Gesamtbetrag.
- Füge unter Was passiert, wenn ich eine zusätzliche Zahlung leiste? einen Zusätzlicher Zahlungsbetrag hinzu, um zu sehen, wie viel du sparen würdest, zum Beispiel „Spare $420.00 an Zinsen und verkürze die Restlaufzeit um 5 Monate.“ Das Diagramm vergleicht den Ursprünglicher Saldo mit dem Saldo nach Sonderzahlungen.
- Wähle, wie die Sonderzahlung geleistet wird: Bei jeder Zahlung fügt sie jeder monatlichen Zahlung hinzu; Einmalig zahlt sie einmal vom Saldo, Jetzt oder in einem späteren Monat, den du unter Wann wählst. Jede Auswahl behält ihren eigenen Betrag. Wie die beiden funktionieren, steht beim Darlehensrechner.
Wenn du den Rechner aus einem Ziel heraus öffnest, übernimmt Als Ziel festlegen das Ergebnis als Betrag des Ziels. Bei einer Einmalig-Sonderzahlung kann nur die Zahlung ohne Sonderzahlung als Ziel übernommen werden.
Auch kleine Sonderzahlungen summieren sich. Wenn du jeden Monat etwas mehr zahlst, kannst du die Gesamtzinsen senken und schneller schuldenfrei werden.
Der Rechner dient zur Orientierung: Tatsächliche Beträge und Termine können je nach Kartenaussteller wegen Rundungen, Gebühren und anderer Faktoren abweichen.