Große Schulden
Für eine Hypothek, einen Autokredit oder ein Studiendarlehen richtest du ein Darlehen-Konto ein. Es verfolgt Saldo, Zinssatz und Laufzeit, ist mit einer Kategorie verknüpft, in der du für jede Zahlung Geld zurücklegst, und arbeitet mit dem Darlehensrechner zusammen, der dir zeigt, wie viel Zinsen und Zeit dir Sonderzahlungen sparen können.
Für kleinere, informelle Schulden (Geld, das du dir von einem Freund geliehen hast, oder Geld, das du verliehen hast) nutze stattdessen Schulden.
Darlehenskonto einrichten
- Öffne Konten und tippe auf Neues Konto.
- Gib den Name des Kontos ein, zum Beispiel Autokredit oder Hypothek.
- Setze Konto-Typ auf Darlehen.
- Gib den Darlehenssaldo ein: den Betrag, den du noch schuldest.
- Wähle die Häufigkeit der Zahlungen (zum Beispiel monatlich oder wöchentlich) und, falls dein Kreditgeber eine nutzt, die Häufigkeit der Zinskapitalisierung.
- Wähle die Verknüpfte Kategorie für deine Zahlungen oder lass Neue Kategorie erstellen ausgewählt, damit die App eine anlegt. In dieser Kategorie legst du Geld für das Darlehen zurück.
- Gib den Jährlicher Zinssatz ein.
- Fülle Verbleibende Laufzeit oder Zahlungsbetrag / … (pro Zahlungszeitraum) aus. Beide sind verknüpft: Legst du einen Wert fest, berechnet die App den anderen.
- Bestätige.
Sobald die Darlehensdetails ausgefüllt sind, zeigt das Formular Mit Sonderzahlungen weniger Zinsen zahlen. Gib einen Zusätzlicher Zahlungsbetrag ein, um zu sehen, wie viel Zinsen du sparen würdest und wie viel früher du fertig wärst, mit einem Diagramm, das den Ursprünglicher Saldo und den Saldo nach Sonderzahlungen vergleicht.
Zahlung leisten
- Weise jeden Monat (oder Zahlungszeitraum) den Zahlungsbetrag der verknüpften Kategorie des Darlehens zu, damit das Geld bereitsteht, wenn die Zahlung fällig ist.
- Öffne das Darlehenskonto und tippe auf Zahlung hinzufügen. Die Zeile zeigt, wie viel in der verknüpften Kategorie verfügbar ist.
- Gib den Betrag, das Konto, Von dem gezahlt wird, und das Datum ein. Um genau das zu zahlen, was die verknüpfte Kategorie zur Verfügung hat, tippe neben dem Betrag auf Saldo begleichen.
- Teile die Zahlung unter Aufschlüsselung der Zahlungen in Kreditsumme, Zinsen und Gebühren auf und prüfe den Voraussichtlicher Saldo.
- Bestätige. Die Zahlung wird von der verknüpften Kategorie abgezogen, sodass dein Budget synchron bleibt.
Wenn der Betrag höher ist als das, was in der verknüpften Kategorie zurückgelegt ist, bittet dich die App, der Kategorie zuerst mehr zuzuweisen. Wenn das Darlehen noch keine verknüpfte Kategorie hat, zeigt das Konto eine Warnung mit einer Schaltfläche, um eine zu verknüpfen.
Nach jeder Zahlung werden Saldo und Verlauf des Darlehens aktualisiert, und du kannst deinen Fortschritt am Konto verfolgen.
Was Zinsen und Gebühren bewirken
Der gesamte Betrag kommt aus der verknüpften Kategorie des Darlehens und geht auf das Darlehenskonto. Wenn du Zinsen oder Gebühren eingibst, erfasst die App jeweils zusätzlich als eigene Ausgabe auf dem Darlehen, mit der Notiz „Darlehenszinsen“ bzw. „Darlehensgebühren“. Diese beiden Ausgaben:
- haben keine Kategorie, kommen also nicht ein zweites Mal aus deinem Budget: Die Zahlung, die du zurückgelegt hast, deckt sie bereits ab;
- erhöhen, was du auf dem Darlehen schuldest, um ihren Betrag, sodass der Saldo des Darlehens nur um die Kreditsumme sinkt (den Betrag abzüglich Zinsen und Gebühren);
- sind als abgeglichen markiert und können nicht bearbeitet werden.
Kreditsumme, Zinsen und Voraussichtlicher Saldo hängen zusammen: Änderst du einen Wert, berechnet die App die anderen. Wenn du die Zahlung zum ersten Mal öffnest, sind die Zinsen aus dem Jährlicher Zinssatz des Darlehens für einen Zahlungszeitraum vorausgefüllt, und du kannst sie an die Abrechnung deines Kreditgebers anpassen.
Du kannst bei einem Darlehenskonto jederzeit Saldo anpassen, ohne den Rest deines Budgets zu beeinflussen. Das ist praktisch für Korrekturen, zum Beispiel um den Saldo an den Wert deines Kreditgebers anzugleichen.
Du kannst Jährlicher Zinssatz, Verbleibende Laufzeit, Häufigkeit der Zahlungen und Zinskapitalisierung des Darlehens auch später in den Kontodetails ändern.
Darlehensrechner
Der Darlehensrechner zeigt, wie ein Darlehen abbezahlt wird und was Sonderzahlungen ändern würden. Du öffnest ihn über:
- das Seitenmenü: Darlehen (unter Schuldenrechner). Das öffnet einen leeren Rechner für jedes Darlehen, über das du nachdenkst.
- ein Darlehenskonto: ⋮ › Schuldenrechner, ausgefüllt mit den Daten des Kontos.
- eine Schuld unter Schulden: die Schaltfläche Schuldenrechner, ausgefüllt mit Saldo und Fälligkeitsdatum der Schuld.
Gib die Details zum Darlehen ein: den Betrag, die Häufigkeit der Zahlungen, den Jährlicher Zinssatz und entweder Verbleibende Laufzeit oder Zahlungsbetrag / …. Probiere dann unter Was passiert, wenn ich eine zusätzliche Zahlung leiste? verschiedene Beträge aus und wähle, wie die Sonderzahlung geleistet wird:
- Bei jeder Zahlung: wird zu jeder Zahlung hinzugefügt. Die Sonderzahlung kommt auf jede reguläre Zahlung obendrauf, sie kann also höchstens dem Saldo abzüglich der Zahlung entsprechen.
- Einmalig: wird einmal geleistet, direkt vom Saldo, zum Beispiel ein Bonus oder eine Steuerrückerstattung. Lass unter Wann Jetzt stehen oder wähle einen späteren Monat, bis zum Monat vor der letzten Zahlung des Darlehens. Eine einmalige Sonderzahlung kann so hoch sein wie der gesamte Saldo.
Jede Auswahl behält ihren eigenen Betrag, sodass du zum Vergleichen zwischen beiden wechseln kannst. Die App zeigt:
- wie viel Zinsen du sparen würdest und um wie viel kürzer die Laufzeit wäre.
- das Rückzahlungsdatum, Zinsen insgesamt und Zu zahlender Gesamtbetrag, mit und ohne Sonderzahlung.
- ein Diagramm, das den Ursprünglicher Saldo mit dem Saldo nach Sonderzahlungen vergleicht.
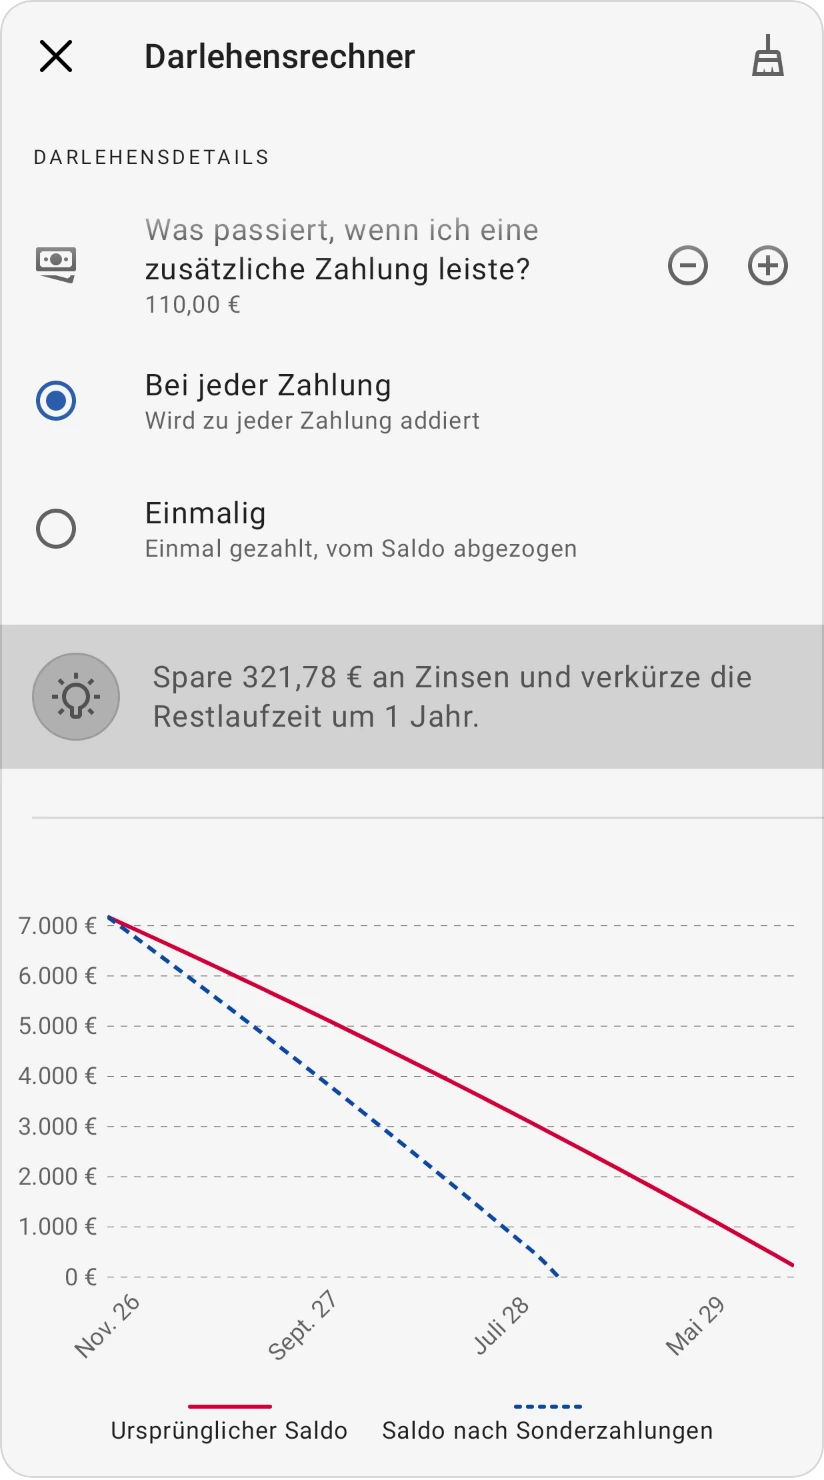
Der Rechner, den du über das Seitenmenü öffnest, merkt sich deinen letzten Plan, einschließlich der Sonderzahlung, ob sie bei jeder Zahlung oder einmalig geleistet wird und den Monat einer einmaligen Sonderzahlung. Ist dieser Monat vorbei, öffnet er sich auf Jetzt. Wenn du den Rechner zurücksetzt, steht er wieder auf Bei jeder Zahlung.
Wenn die Zahlung zu niedrig ist, um Saldo und Zinsen in angemessener Zeit abzuzahlen, sagt dir der Rechner Bescheid.
Der Rechner dient als Orientierung. Tatsächliche Beträge und Termine können je nach Kreditgeber wegen Rundungen, Gebühren und anderer Faktoren abweichen. Er geht von einem Darlehen aus, das sich durch regelmäßige Zahlungen selbst tilgt.
Die Rückzahlung zum Ziel machen
Die verknüpfte Kategorie des Darlehens kann ein Ziel haben, damit du immer genug für die nächste Zahlung zurücklegst. Wenn du den Schuldenrechner aus dem Ziel der verknüpften Kategorie eines Darlehens öffnest, kannst du auf Als Ziel festlegen tippen, um die berechnete Zahlung, mit oder ohne deine Sonderzahlung, als Ziel zu übernehmen. Eine Einmalig-Sonderzahlung ist nicht Teil jeder Zahlung, daher kann dabei nur die Zahlung ohne Sonderzahlung als Ziel übernommen werden.
Wenn du Boni oder Steuerrückerstattungen für gelegentliche Sonderzahlungen nutzt, kannst du dein Darlehen spürbar verringern. Sieh im Rechner nach, wie viel dir jede einzelne spart.