Cartes de crédit
Achetez maintenant, payez plus tard, sans perdre le fil. Lorsque vous payez avec une carte de crédit, l'application met de côté l'argent de cet achat pour qu'il soit prêt à l'arrivée du relevé. Cette page explique comment ajouter une carte, choisir comment vous la rembourserez, suivre ses relevés et sa limite, et planifier vos remboursements.
Ajouter une carte de crédit
-
Ouvrez l'onglet Comptes et appuyez sur Nouveau compte.
-
Pour Type de compte, choisissez Carte de crédit.
-
Saisissez le Nom du compte et le Solde initial. Si vous devez de l'argent sur la carte, saisissez-le comme un solde négatif.
-
Si vous le souhaitez, renseignez les détails de la carte :
- Limite : le plafond de crédit de la carte.
- Jour de clôture : le jour où le relevé est clôturé. Activez Date de clôture dynamique si votre carte est clôturée un nombre fixe de jours avant la date d'échéance (« Clôture 21 jours avant la date d'échéance »).
- Jour d'échéance : le jour où le paiement est dû. Activez Date d'échéance uniquement les jours ouvrables si elle est décalée au jour ouvrable suivant.
-
Choisissez une Stratégie de paiement (voir ci-dessous) et enregistrez.
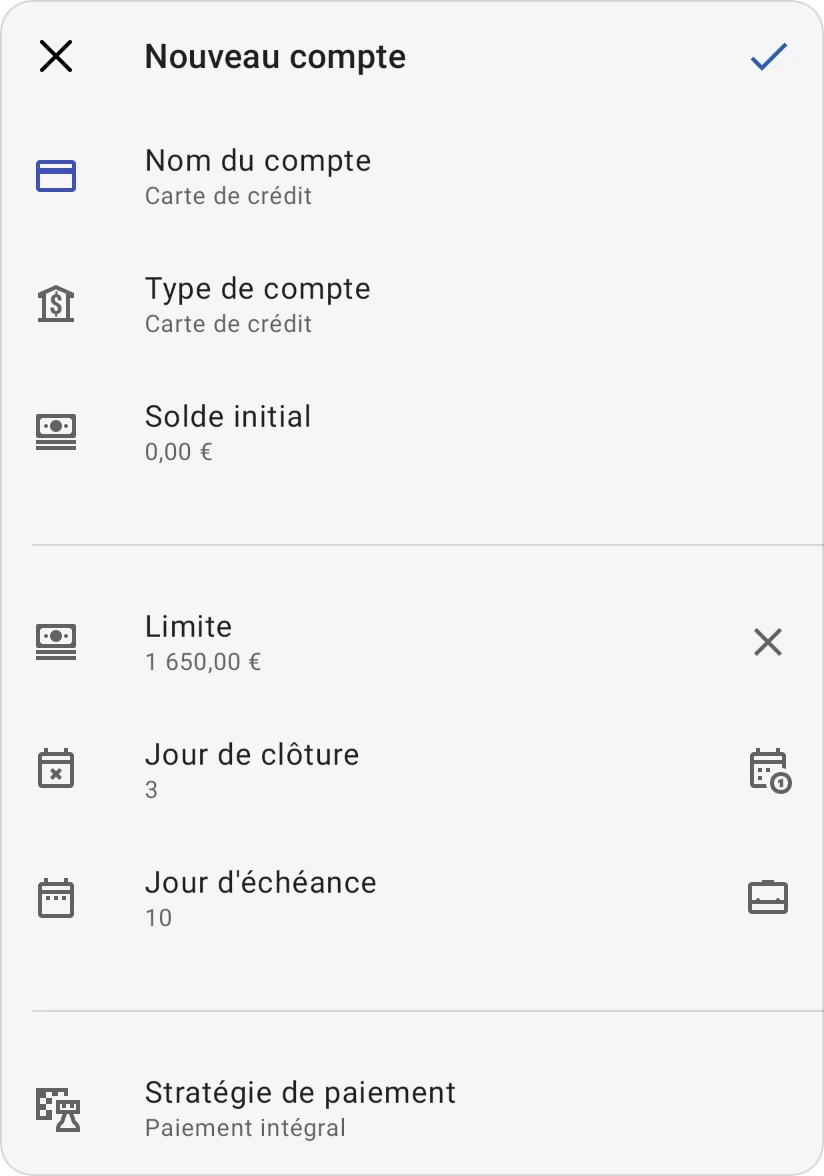
Lorsque vous créez la carte, l'application ajoute une catégorie portant le nom de la carte pour suivre ses dépenses, le solde initial et l'argent mis de côté pour votre prochain relevé.
Stratégies de paiement
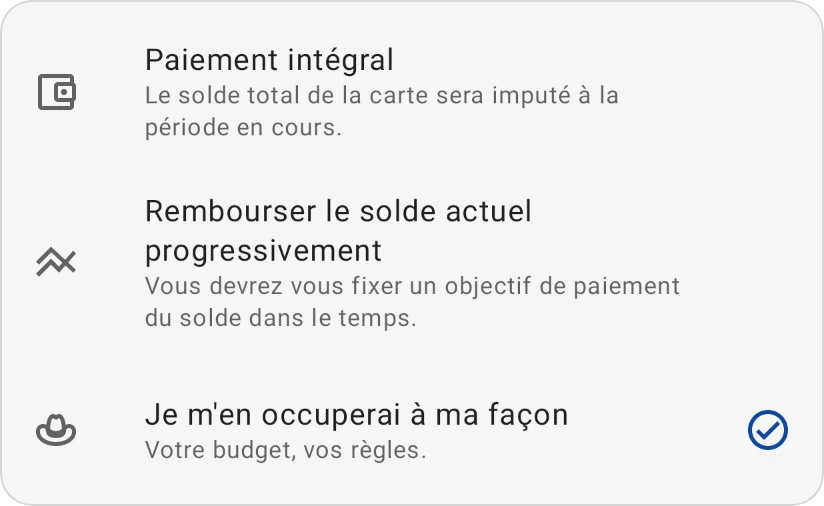
La stratégie de paiement indique à l'application comment vous comptez rembourser la carte :
- Paiement intégral : « Le solde total de la carte sera imputé à la période en cours. » Choisissez cette option si vous soldez la carte chaque mois et évitez les intérêts.
- Rembourser le solde actuel progressivement : pour un solde que vous rembourserez sur plusieurs mois. Saisissez le Taux d'intérêt annuel, puis une Date de remboursement final ou un Paiement mensuel (l'autre est calculé), et voyez combien un Montant du paiement supplémentaire vous fait économiser d'intérêts. Le sélecteur le décrit ainsi : « Vous devrez vous fixer un objectif de paiement du solde dans le temps. », mais ce n'est pas obligatoire : quand vous enregistrez la carte, l'application définit un objectif mensuel Sortir de l'endettement sur la catégorie de la carte pour ce Paiement mensuel (plus tout paiement supplémentaire). Ces champs sont disponibles lorsque le solde initial est négatif.
- Je m'en occuperai à ma façon : « Votre budget, vos règles. » L'application ne planifie aucun paiement pour vous ; elle suit tout de même vos dépenses et le solde.
Comment fonctionnent les dépenses par carte
Lorsque vous enregistrez un achat sur la carte, par exemple 50 $ en Courses :
- Les 50 $ sont retirés de Courses, comme pour toute dépense.
- Les mêmes 50 $ passent dans la catégorie de la carte, prêts pour le paiement.
Ainsi, la catégorie de la carte indique toujours combien d'argent vous avez mis de côté pour le prochain paiement, et vous ne comptez jamais deux fois le même argent. Pour la même raison, les paiements de carte de crédit ne sont pas comptés dans vos totaux de dépenses mensuelles : les achats ont déjà été comptés dans les catégories d'où ils proviennent.
Dans l'onglet Accueil, le groupe qui contient vos cartes affiche Total à rembourser au lieu de Disponible. Appuyez sur la catégorie de la carte et ouvrez ses paramètres pour voir les Détails du remboursement de la carte de crédit.
Suivre vos relevés
Ouvrez l'onglet Comptes et appuyez sur la carte pour voir ses détails. En plus de la limite, du Jour de clôture et du Jour d'échéance, l'écran résume le cycle de relevé de la carte dès que la carte a un jour de clôture :
- Depuis la dernière date de clôture : Dépensé, Crédits et ajustements et vos Dépenses journalières moyennes depuis la clôture du dernier relevé, c'est-à-dire les dépenses qui iront sur votre prochain relevé.
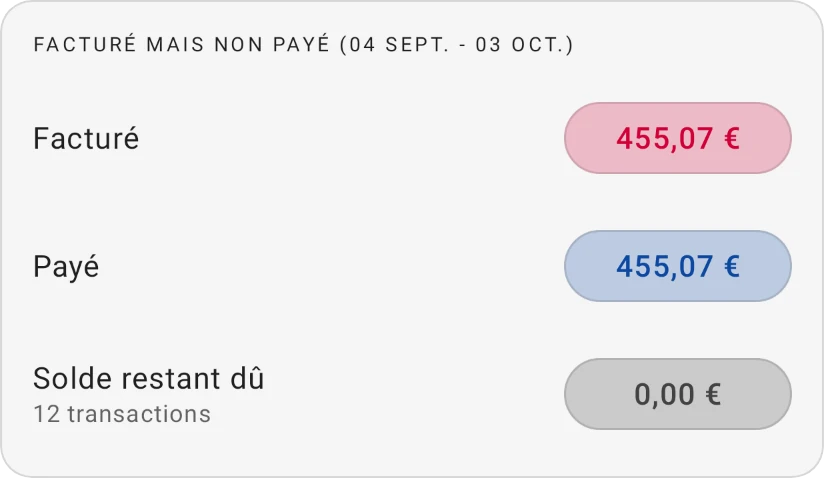
- Facturé mais non payé : ce que votre dernier relevé a facturé et ce qu'il en reste à payer. Voir Facturé mais non payé.
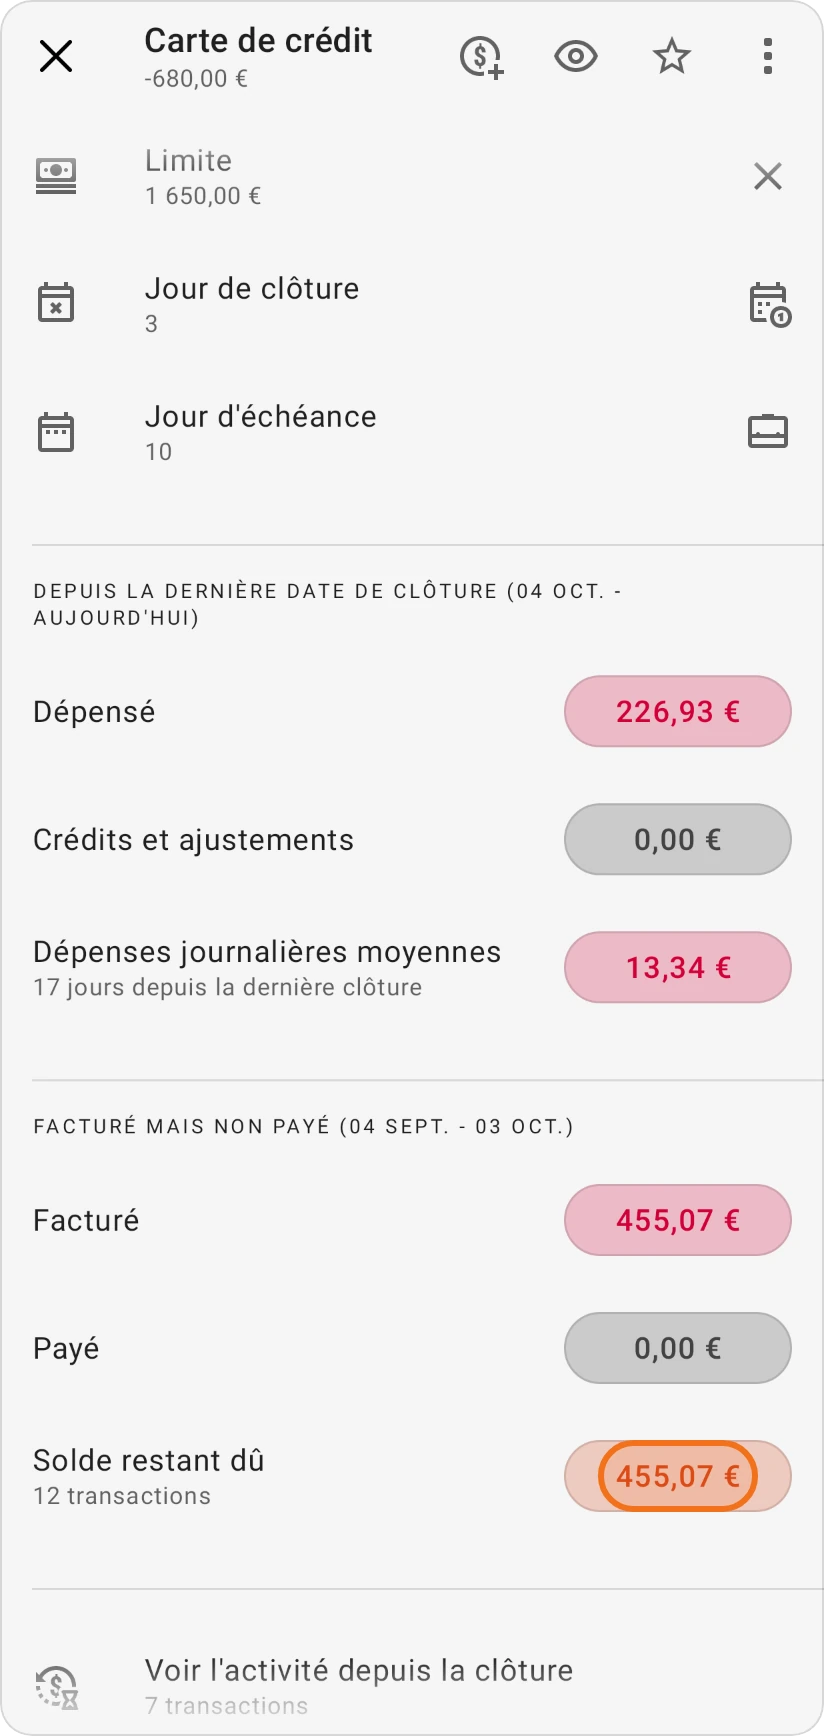
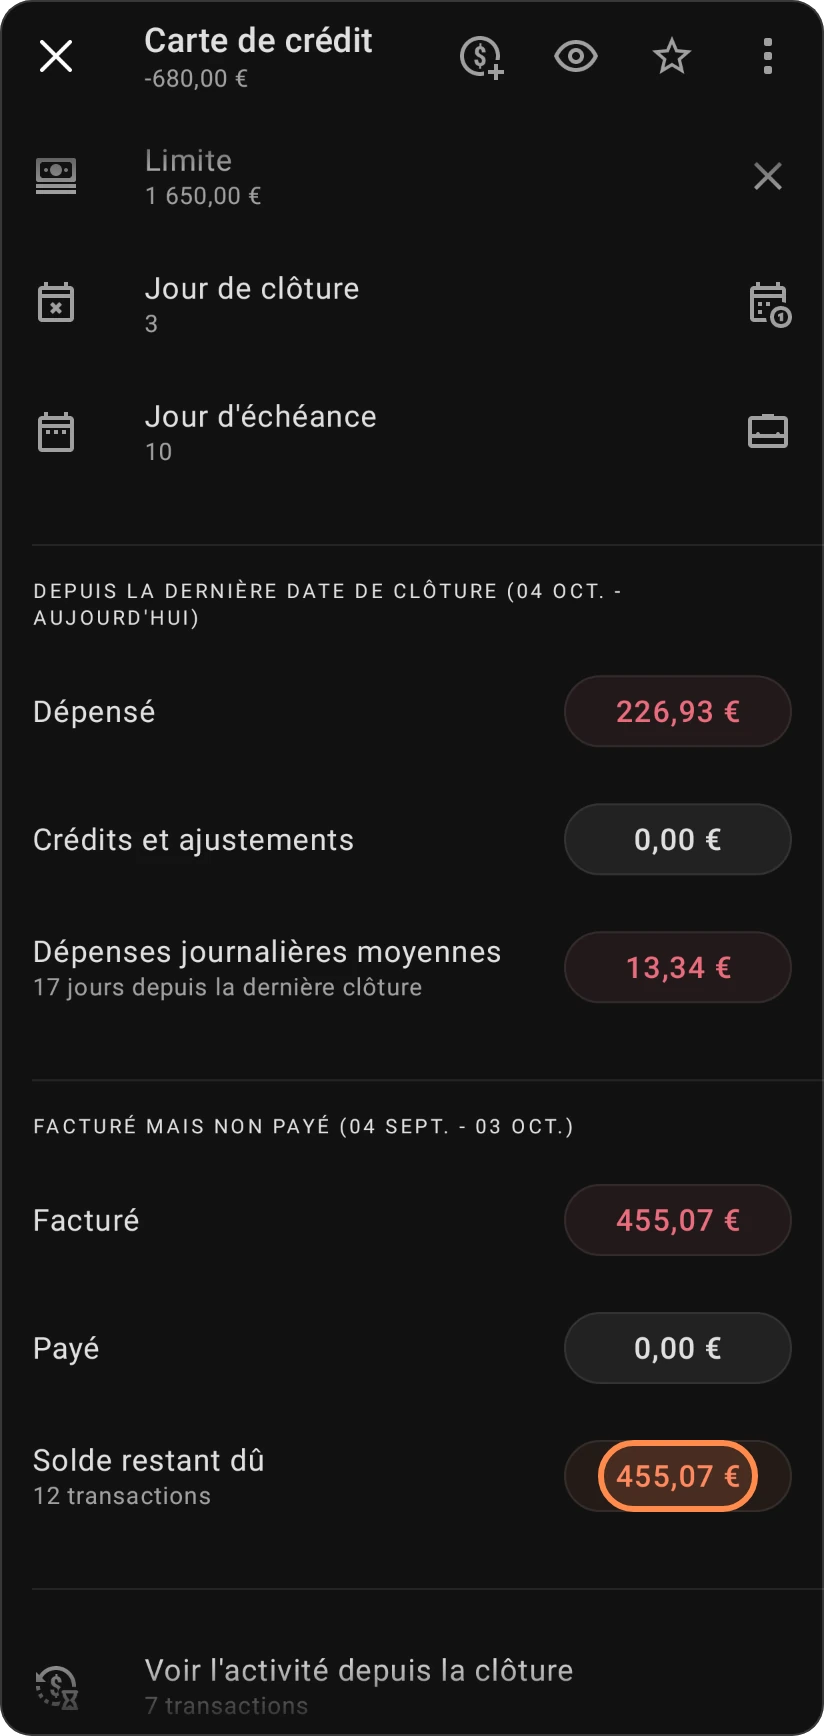
En dessous, Voir l'activité depuis la clôture liste les transactions depuis la clôture du dernier relevé, et Voir les transactions facturées liste celles du dernier relevé.
Voir l'activité depuis la clôture et Voir les transactions facturées font partie des outils Pro de gestion de carte de crédit : « Débloquez des outils complets de gestion de carte de crédit — suivez chaque transaction depuis votre dernier relevé et prenez le contrôle de l'activité de votre carte. » Les résumés eux-mêmes s'affichent avec tous les forfaits.
Facturé mais non payé
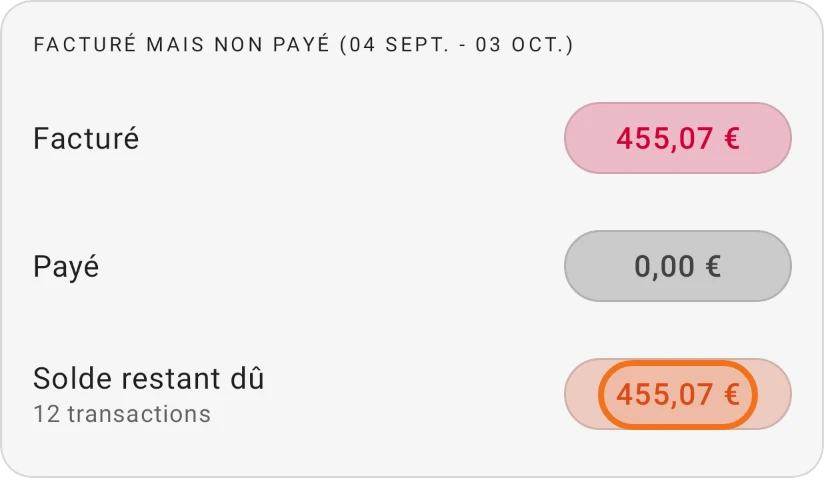
La section Facturé mais non payé couvre le dernier relevé : du lendemain du jour de clôture un mois plus tôt jusqu'au dernier jour de clôture. Son titre affiche ces dates, sous la forme Facturé mais non payé (début - fin). Elle compte les transactions enregistrées sur la carte pendant cette période :
- Facturé : ce que vous avez dépensé avec la carte pendant cette période.
- Payé : les paiements que vous avez faits sur la carte depuis la clôture du relevé.
- Solde restant dû : ce qu'il reste à payer sur ce relevé : Facturé, moins Payé, moins les crédits et remboursements de la période. Il ne descend jamais sous zéro. La ligne en dessous indique combien de transactions comporte le relevé.
Par exemple, le relevé a facturé 480 $ avec un remboursement de 30 $ sur la même période. Après un paiement de 200 $ le 20 octobre, Payé affiche 200 $ et Solde restant dû 250 $.
Tout paiement sur la carte après le jour de clôture compte dans Payé, même supérieur au relevé : payez la totalité du solde et Solde restant dû est à 0.
Un cycle de carte, étape par étape
Le déroulement d'un mois avec une carte de crédit, dans l'ordre où vous le vivez. Il suppose que la carte a un Jour de clôture et un Jour d'échéance (voir Ajouter une carte de crédit).
-
Dépensez avec la carte. Enregistrez chaque achat sur la carte, dans sa catégorie habituelle. L'argent passe dans la catégorie de la carte, prêt pour le paiement (voir Comment fonctionnent les dépenses par carte). Dans les détails de la carte, Depuis la dernière date de clôture fait le total.
-
Le relevé est clôturé. Le jour de clôture, les dépenses de cette période deviennent votre relevé. Une fois le jour de clôture passé, Facturé mais non payé l'affiche avec les dates de la période, et Depuis la dernière date de clôture repart de zéro pour le relevé suivant.
-
Vérifiez ce qui est dû. Solde restant dû sous Facturé mais non payé est ce que vous devez encore sur le relevé. Voir les transactions facturées liste ce qu'il contient.
-
Payez avant le jour d'échéance. Appuyez sur Ajouter un paiement sur la carte et choisissez le compte De provient l'argent. Saisissez le Solde restant dû comme Montant pour payer le relevé, ou appuyez sur Payer le solde pour régler tout ce que vous devez sur la carte, nouvelles dépenses comprises. Voir Rembourser votre carte.
-
Vérifiez que c'est payé. De retour dans les détails de la carte, Payé affiche votre paiement et Solde restant dû atteint 0. Le solde de la carte et l'argent mis de côté dans sa catégorie diminuent du montant du paiement.
Puis le cycle recommence : vos dépenses depuis le jour de clôture vont sur le relevé suivant.
Intérêts et frais sur votre carte
L'application n'ajoute pas elle-même les intérêts ni les frais de la carte. Quand votre relevé en mentionne, enregistrez chacun comme une dépense sur la carte, comme n'importe quel achat : De la carte, dans une catégorie que vous réservez à cet usage (par exemple Frais bancaires). Comme pour tout achat par carte, le montant sort de cette catégorie et passe dans la catégorie de la carte, il est donc mis de côté pour votre paiement, et le solde de la carte correspond à votre relevé. Voir Dépense.
Voir ce qui reste de votre limite
Quand la carte a une Limite, ses détails montrent aussi ce que vous pouvez encore dépenser :
- Disponible maintenant : votre limite moins ce que vous devez aujourd'hui sur la carte. C'est le montant que votre banque affiche comme disponible.
- Débits programmés : les transactions futures et récurrentes que vous avez programmées sur la carte, versements récurrents compris. Pour une série avec un nombre de paiements défini, chaque paiement à venir est compté. Cette ligne apparaît quand quelque chose est programmé.
- Limite restante : ce qui reste de votre limite une fois vos débits programmés passés. Elle apparaît quand quelque chose est programmé ; sinon elle serait égale à Disponible maintenant. En dessous de zéro, vos débits programmés vous feraient dépasser votre limite.
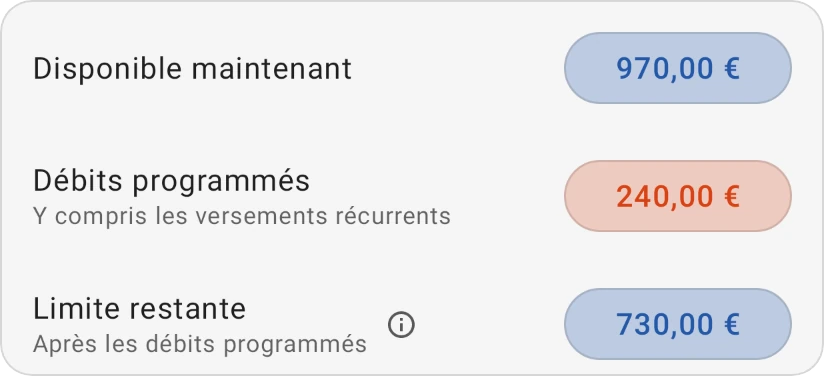
Par exemple, avec une limite de 1 000 $, 600 $ dus aujourd'hui et trois versements de 100 $ encore à venir, Disponible maintenant est de 400 $, Débits programmés de 300 $ et Limite restante de 100 $.
Appuyez sur le bouton d'information à côté de Limite restante pour une courte explication des deux montants.
Rembourser votre carte
- Ouvrez la carte depuis l'onglet Comptes (ou appuyez sur la catégorie de la carte dans l'onglet Accueil et ouvrez ses paramètres).
- Appuyez sur Ajouter un paiement.
- Choisissez le compte De provient l'argent et saisissez le Montant, ou appuyez sur Payer le solde pour régler la totalité du solde.
- Vérifiez la Date et enregistrez.
Le paiement réduit le solde de la carte et l'argent mis de côté dans sa catégorie. Si vous payez plus que ce que vous devez, l'application vous prévient que l'excédent deviendra un crédit sur votre carte.
Planifier vos remboursements avec la calculatrice de cartes de crédit
Ouvrez le menu (le bouton ☰ en haut à gauche de l'onglet Accueil) et choisissez Cartes de crédit pour ouvrir la Calculatrice de cartes de crédit. Vous trouverez le même outil sous le nom Calculatrice de dette dans le menu ⋮ d'une carte et dans un objectif Sortir de l'endettement.
- Sous Détails de la carte de crédit, saisissez le Montant du solde et le Taux d'intérêt annuel.
- Saisissez une Date de remboursement final ou un Paiement mensuel. La calculatrice calcule l'autre, ainsi que les Intérêts totaux et le Montant total à payer.
- Sous Et si j'ajoutais un paiement supplémentaire ?, ajoutez un Montant du paiement supplémentaire pour voir combien vous économiseriez, par exemple « Économisez 420,00 $ en intérêts et réduisez la durée restante de 5 mois. » Le graphique compare le Solde initial avec le Solde après paiements supplémentaires.
- Choisissez comment le supplément est payé : À chaque paiement l'ajoute à chaque mensualité ; Une seule fois le paie en une fois, sur le solde, Maintenant ou un mois ultérieur que vous choisissez sous Quand. Chaque choix garde son propre montant. Voir la calculatrice de prêt pour le fonctionnement des deux.
Lorsque vous ouvrez la calculatrice depuis un objectif, Définir comme objectif utilise le résultat comme montant de l'objectif. Avec un supplément Une seule fois, seul le paiement sans le supplément peut être défini comme objectif.
Même de petits paiements supplémentaires finissent par compter. Payer un peu plus chaque mois peut réduire le total des intérêts et vous libérer de vos dettes plus tôt.
La calculatrice est un guide : les montants et les dates réels peuvent varier selon l'émetteur de la carte en raison des arrondis, des frais et d'autres facteurs.