Dettes importantes
Pour un crédit immobilier, un prêt auto ou un prêt étudiant, créez un compte Prêt. Il suit le solde, le taux d'intérêt et la durée, se lie à une catégorie où vous mettez de l'argent de côté pour chaque paiement, et fonctionne avec la calculatrice de prêt pour vous montrer combien d'intérêts et de temps des paiements supplémentaires peuvent vous faire gagner.
Pour les dettes plus petites et informelles (de l'argent emprunté à un ami, de l'argent que vous avez prêté), utilisez plutôt Dettes.
Créer un compte de prêt
- Ouvrez Comptes et appuyez sur Nouveau compte.
- Saisissez le Nom du compte, par exemple Prêt auto ou Crédit immobilier.
- Réglez Type de compte sur Prêt.
- Saisissez le Solde du prêt : le montant que vous devez encore.
- Choisissez la Fréquence des paiements (par exemple mensuelle ou hebdomadaire) et, si votre prêteur en utilise une, la fréquence de Capitalisation.
- Choisissez la Catégorie liée à vos paiements, ou laissez Créer une nouvelle catégorie pour que l'application en crée une. C'est la catégorie où vous mettez de l'argent de côté pour le prêt.
- Saisissez le Taux d'intérêt annuel.
- Renseignez la Durée restante ou le Montant du paiement / … (par période de paiement). Les deux sont liés : renseignez l'un et l'application calcule l'autre.
- Confirmez.
Une fois les détails du prêt renseignés, le formulaire affiche Payer moins d'intérêts avec des paiements supplémentaires. Saisissez un Montant du paiement supplémentaire pour voir combien d'intérêts vous économiseriez et combien de temps plus tôt vous auriez terminé, avec un graphique comparant le Solde initial et le Solde après paiements supplémentaires.
Effectuer un paiement
- Chaque mois (ou période de paie), allouez le montant du paiement à la catégorie liée au prêt, pour que l'argent soit prêt à l'échéance.
- Ouvrez le compte de prêt et appuyez sur Ajouter un paiement. La ligne indique combien est disponible dans la catégorie liée.
- Saisissez le Montant, le compte De depuis lequel il est payé et la Date. Pour payer exactement ce que la catégorie liée a de disponible, appuyez sur Payer le solde à côté du montant.
- Sous Répartition des paiements, répartissez-le entre Principal, Intérêt et Frais, et vérifiez le Solde prévisionnel.
- Confirmez. Le paiement est prélevé sur la catégorie liée, pour que votre budget reste synchronisé.
Si le montant dépasse ce qui est mis de côté dans la catégorie liée, l'application vous demande d'abord d'allouer davantage à la catégorie. Si le prêt n'a pas encore de catégorie liée, le compte affiche un avertissement avec un bouton pour en lier une.
Après chaque paiement, le solde et l'historique du prêt se mettent à jour, et vous pouvez suivre votre progression sur le compte.
Ce que font les intérêts et les frais
Le Montant entier sort de la catégorie liée au prêt et entre dans le compte de prêt. Quand vous saisissez des Intérêt ou des Frais, l'application enregistre aussi chacun comme une dépense distincte sur le prêt, avec la note « Intérêts du prêt » ou « Frais d'emprunt ». Ces deux dépenses :
- n'ont pas de catégorie, elles ne sortent donc pas une seconde fois de votre budget : le paiement que vous avez mis de côté les couvre déjà ;
- augmentent ce que vous devez sur le prêt de leur montant, si bien que le solde du prêt ne baisse que du Principal (le Montant moins les intérêts et les frais) ;
- sont marquées comme pointées et ne peuvent pas être modifiées.
Principal, Intérêt et Solde prévisionnel sont liés : modifiez-en un et l'application calcule les autres. À la première ouverture du paiement, Intérêt est rempli à partir du Taux d'intérêt annuel du prêt pour une période de paiement, et vous pouvez le modifier pour qu'il corresponde au relevé de votre prêteur.
Vous pouvez utiliser Ajuster le solde sur un compte de prêt à tout moment sans affecter le reste de votre budget. C'est pratique pour les corrections, par exemple pour correspondre au solde indiqué par votre prêteur.
Vous pouvez aussi modifier plus tard le Taux d'intérêt annuel, la Durée restante, la Fréquence des paiements et la Capitalisation du prêt depuis les détails du compte.
Calculatrice de prêt
La calculatrice de prêt montre comment un prêt est remboursé et ce que changeraient des paiements supplémentaires. Ouvrez-la depuis :
- Le menu latéral : Prêts (sous Calculatrices de dette). Cela ouvre une calculatrice vide pour n'importe quel prêt que vous envisagez.
- Un compte de prêt : ⋮ › Calculatrice de dette, pré-remplie avec les détails du compte.
- Une dette dans Dettes : le bouton Calculatrice de dette, pré-rempli avec le solde et la date d'échéance de la dette.
Saisissez les Détails du prêt : le Montant, la Fréquence des paiements, le Taux d'intérêt annuel, et soit la Durée restante, soit le Montant du paiement / …. Essayez ensuite différents montants dans Et si j'ajoutais un paiement supplémentaire ? et choisissez comment il est payé :
- À chaque paiement : ajouté à chaque paiement. Le supplément s'ajoute à chaque paiement régulier ; il peut donc atteindre au plus le solde moins le paiement.
- Une seule fois : payé en une fois, sur le solde, par exemple une prime ou un remboursement d'impôts. Sous Quand, gardez Maintenant ou choisissez un mois ultérieur, jusqu'au mois précédant le dernier paiement du prêt. Un supplément Une seule fois peut atteindre la totalité du solde.
Chaque choix garde son propre montant, vous pouvez donc passer de l'un à l'autre pour comparer. L'application affiche :
- Combien vous économiseriez en intérêts et de combien la durée serait raccourcie.
- La Date de remboursement final, les Intérêts totaux et le Montant total à payer, avec et sans le paiement supplémentaire.
- Un graphique comparant le Solde initial avec le Solde après paiements supplémentaires.
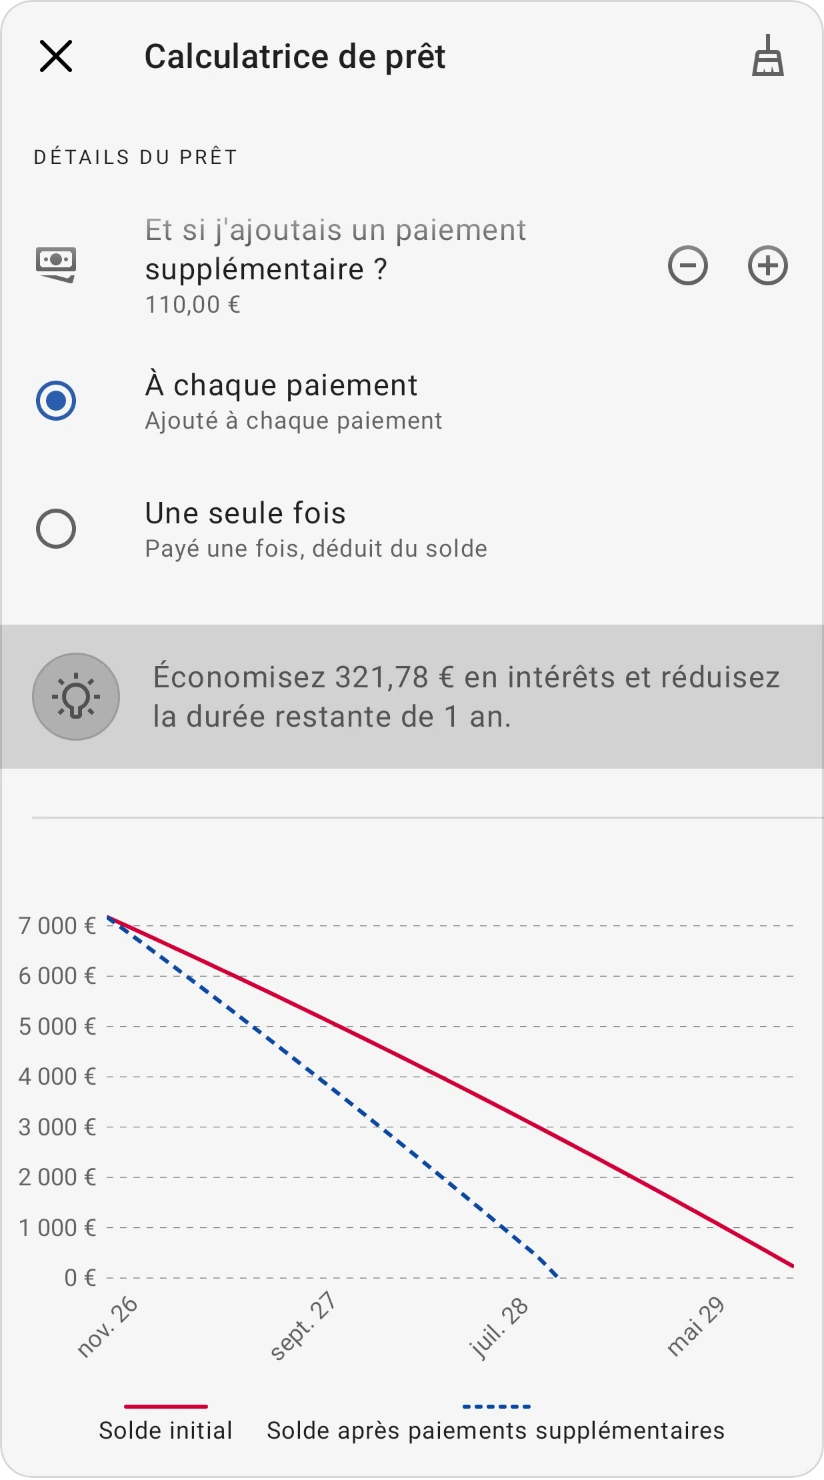
La calculatrice que vous ouvrez depuis le menu latéral se souvient de votre dernier plan, y compris le paiement supplémentaire, qu'il soit à chaque paiement ou en une seule fois, et le mois d'un supplément en une seule fois. Si ce mois est passé, elle s'ouvre sur Maintenant. Effacer la calculatrice revient à À chaque paiement.
Si le paiement est trop faible pour rembourser le solde et les intérêts dans un délai raisonnable, la calculatrice vous le signale.
La calculatrice est une référence. Les montants et dates réels peuvent varier selon le prêteur en raison des arrondis, des frais et d'autres facteurs. Elle suppose un prêt qui s'amortit avec des paiements réguliers.
Faire du remboursement un objectif
La catégorie liée au prêt peut avoir un objectif, pour que vous mettiez toujours assez de côté pour le prochain paiement. Lorsque vous ouvrez la calculatrice de dette depuis l'objectif de la catégorie liée à un prêt, vous pouvez appuyer sur Définir comme objectif pour utiliser le paiement calculé, avec ou sans votre paiement supplémentaire, comme objectif. Un supplément Une seule fois ne fait pas partie de chaque paiement : avec lui, seul le paiement sans le supplément peut être défini comme objectif.
Utiliser des primes ou des remboursements d'impôts pour des paiements supplémentaires ponctuels peut vraiment faire baisser votre prêt. Consultez la calculatrice pour voir combien chacun vous fait économiser.