Kredi kartları
Şimdi alın, sonra ödeyin, ama takibi kaybetmeyin. Kredi kartıyla ödeme yaptığınızda uygulama o alışveriş için parayı kenara ayırır, böylece hesap özeti geldiğinde para hazırdır. Bu sayfa bir kart eklemeyi, onu nasıl ödeyeceğinizi seçmeyi, hesap özetlerini ve limiti takip etmeyi ve geri ödemeleri planlamayı anlatır.
Kredi kartı ekleyin
-
Hesaplar sekmesini açın ve Yeni hesap'a dokunun.
-
Hesap türü için Kredi kartı'nı seçin.
-
Hesap adı'nı ve Başlangıç bakiyesi'ni girin. Karta borcunuz varsa negatif bakiye olarak girin.
-
İsterseniz kart detaylarını doldurun:
- Limit: kartın kredi limiti.
- Kapanış günü: hesap özetinin kesildiği gün. Kartınız vade tarihinden sabit sayıda gün önce kesiliyorsa Dinamik kapanış tarihi'ni açın ("Vade tarihinden 21 gün önce kapanır").
- Vade günü: ödemenin yapılması gereken gün. Ödeme günü bir sonraki iş gününe kayıyorsa Vade tarihi yalnızca iş günlerinde'yi açın.
-
Bir Ödeme stratejisi seçin (aşağıya bakın) ve kaydedin.
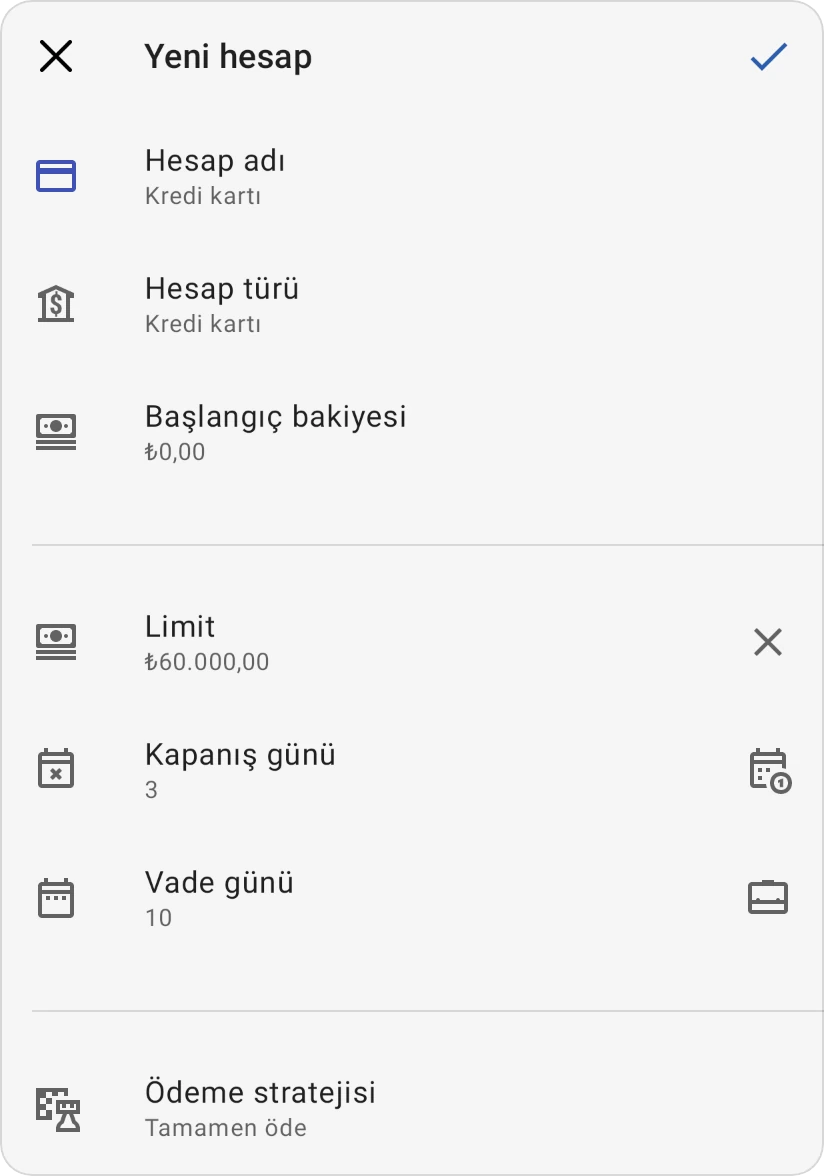
Kartı oluşturduğunuzda uygulama, kartın giderlerini, başlangıç bakiyesini ve bir sonraki hesap özetiniz için ayrılan parayı takip etmek üzere kartın adını taşıyan bir kategori ekler.
Ödeme stratejileri
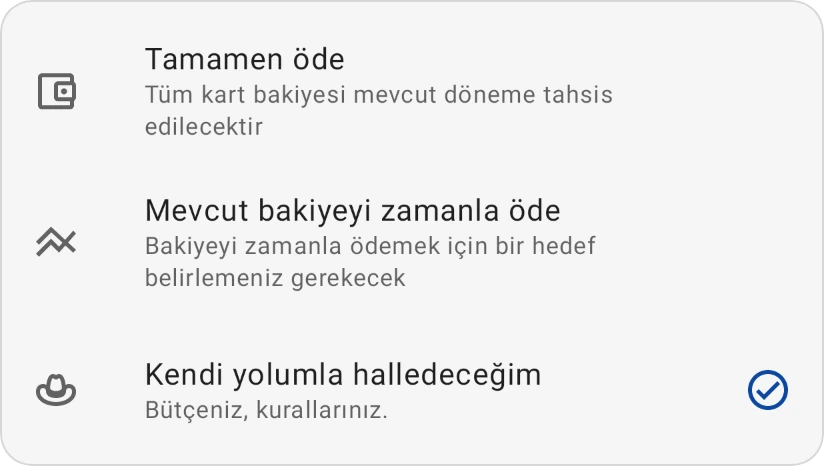
Ödeme stratejisi, uygulamaya kartı nasıl ödemeyi planladığınızı söyler:
- Tamamen öde: "Tüm kart bakiyesi mevcut döneme tahsis edilecektir." Kartı her ay tamamen kapatıp faizden kaçınıyorsanız bunu seçin.
- Mevcut bakiyeyi zamanla öde: birkaç ay içinde azaltacağınız bir bakiye için. Yıllık faiz oranı'nı, ardından bir Borç kapanış tarihi ya da bir Aylık ödeme girin (diğeri hesaplanır) ve bir Ek ödeme'nin size ne kadar faiz kazandırdığını görün. Seçici bunu "Bakiyeyi zamanla ödemek için bir hedef belirlemeniz gerekecek" diye anlatır, ama buna gerek yok: kartı kaydettiğinizde uygulama, kartın kategorisine o Aylık ödeme için (varsa ek ödemeyle birlikte) aylık bir Borçtan kurtul hedefi koyar. Bu alanlar başlangıç bakiyesi negatif olduğunda kullanılabilir.
- Kendi yolumla halledeceğim: "Bütçeniz, kurallarınız." Uygulama sizin için hiçbir ödeme planlamaz; yine de harcamalarınızı ve bakiyeyi takip eder.
Kart harcaması nasıl işler
Kartla bir alışveriş kaydettiğinizde, örneğin Market'te $50:
- $50, her giderde olduğu gibi Market'ten düşülür.
- Aynı $50, ödemeye hazır olarak kartın kategorisine aktarılır.
Böylece kartın kategorisi bir sonraki ödeme için ne kadar para ayırdığınızı her zaman gösterir ve aynı parayı asla iki kez saymazsınız. Aynı nedenle kredi kartı ödemeleri aylık harcama toplamlarınıza dahil edilmez: alışverişler zaten geldikleri kategorilerde sayılmıştır.
Bütçe sekmesinde kartlarınızı içeren grup Kullanılabilir yerine Geri ödenecek toplam tutar'ı gösterir. Kredi kartı ödeme detayları'nı görmek için kartın kategorisine dokunun ve ayarlarını açın.
Hesap özetlerinizi takip edin
Hesaplar sekmesini açın ve detaylarını görmek için karta dokunun. Limit, Kapanış günü ve Vade günü bilgilerinin yanı sıra kartın bir kapanış günü olduğunda hesap özeti döngüsünü de özetler:
- Son kapanış tarihinden bu yana: son hesap özeti kesildiğinden beri Harcanan, İadeler ve düzeltmeler ve Günlük ortalama harcama tutarınız; yani bir sonraki hesap özetinize girecek harcamalar.
- Faturalandırılan ancak ödenmemiş: son hesap özetinizde faturalandırılan tutar ve bunun ne kadarının hâlâ ödenmesi gerektiği. Bkz. Faturalandırılan ancak ödenmemiş.
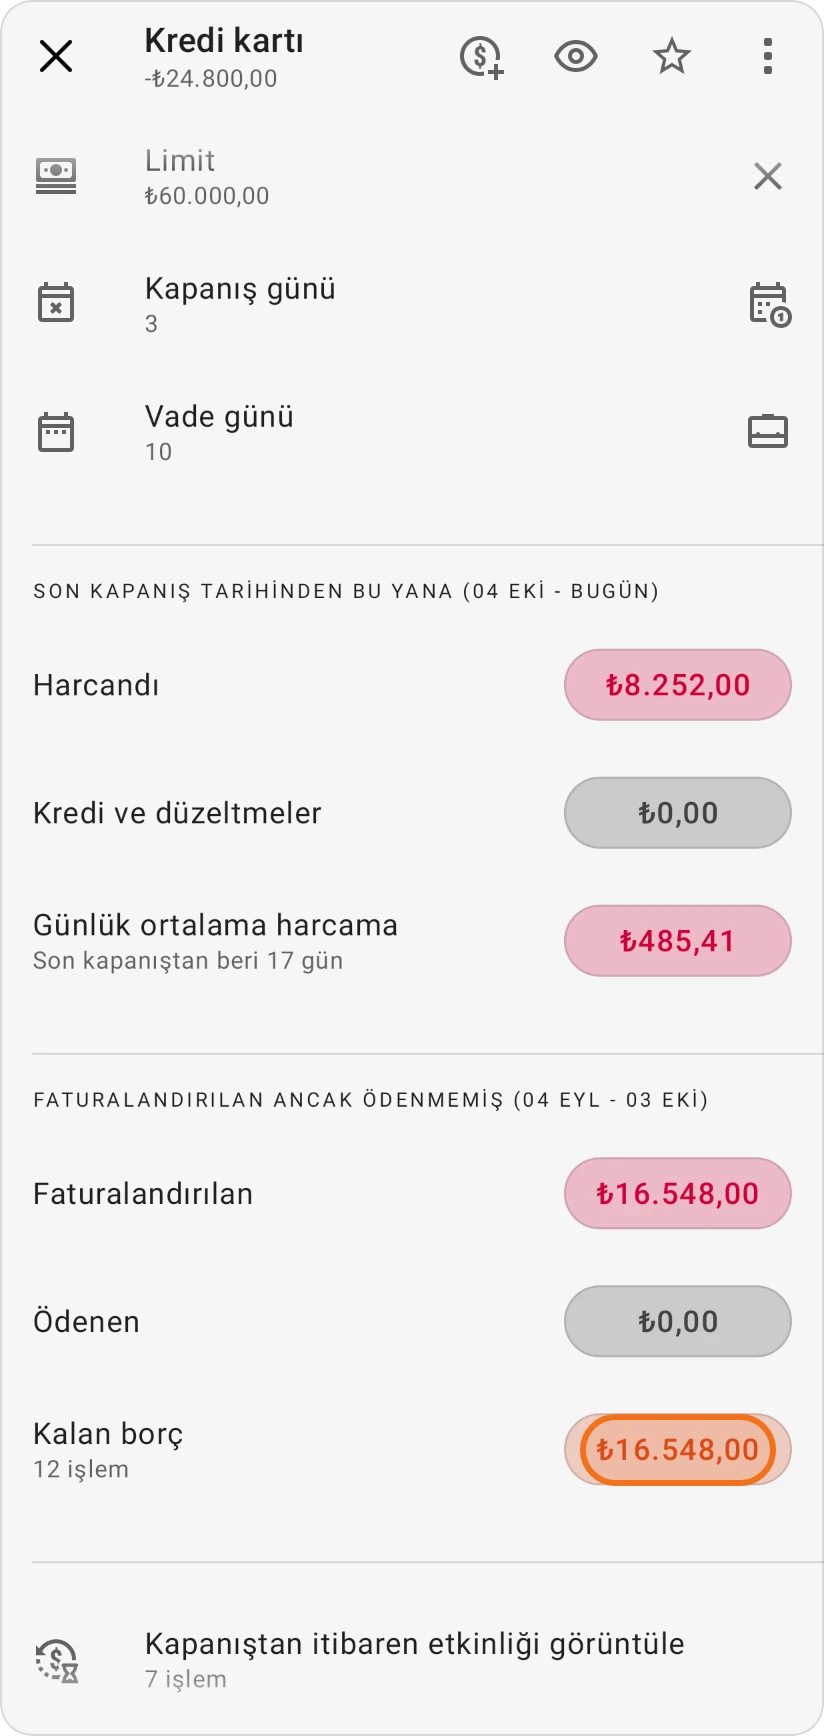
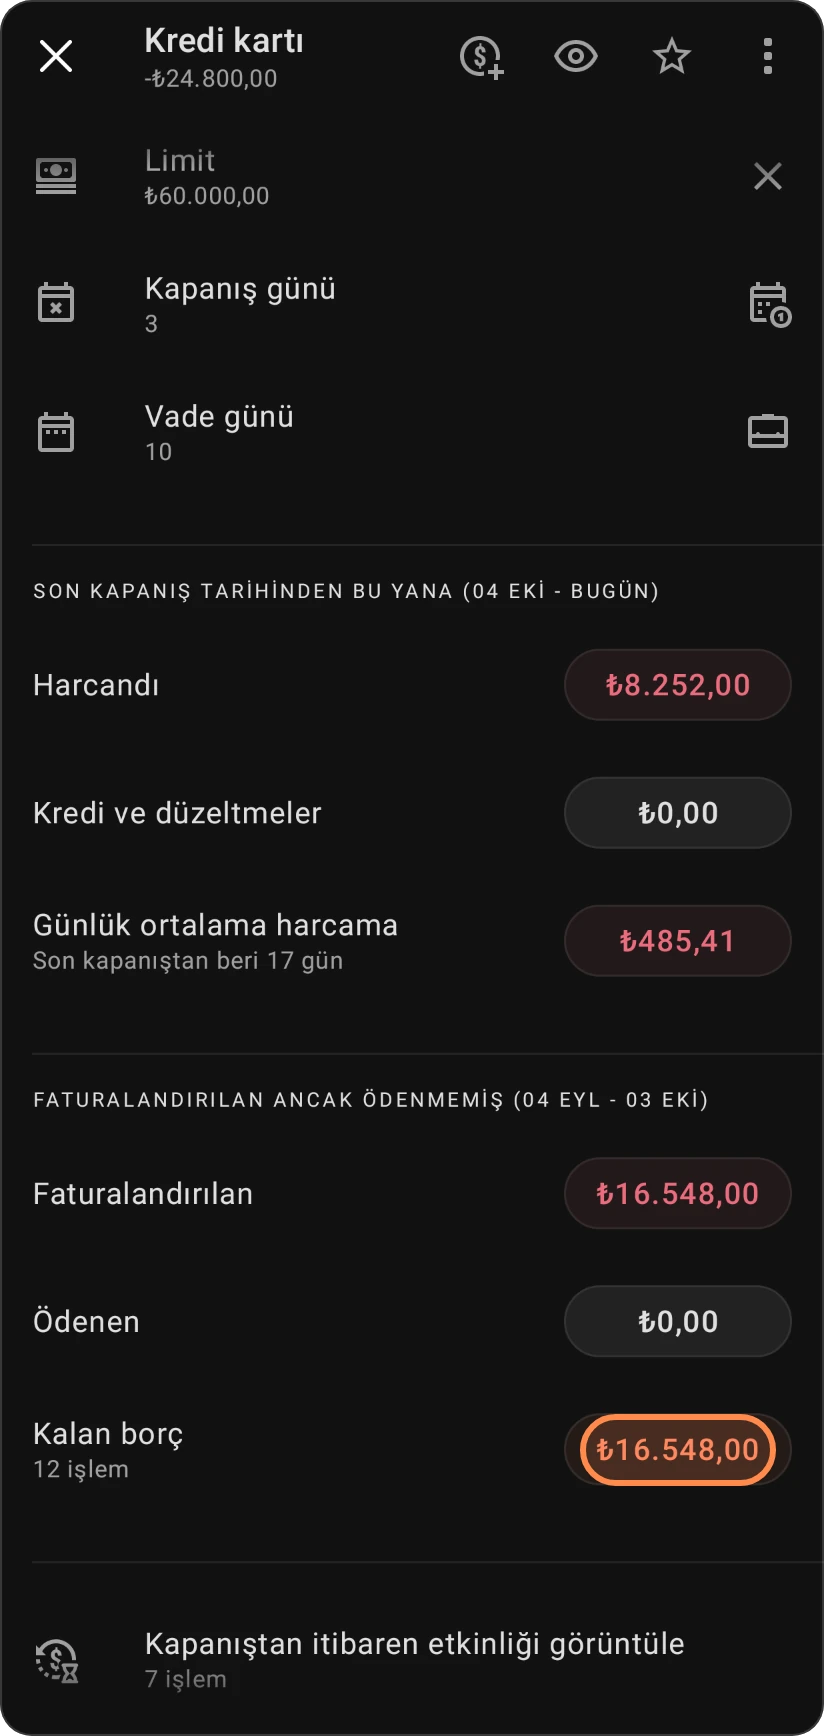
Bunların altında Kapanıştan itibaren etkinliği görüntüle son hesap özeti kesildiğinden beri olan işlemleri, Faturalanan işlemleri görüntüle ise son hesap özetindeki işlemleri listeler.
Kapanıştan itibaren etkinliği görüntüle ve Faturalanan işlemleri görüntüle, Pro kredi kartı yönetim araçlarının parçasıdır: "Tam kredi kartı yönetim araçlarının kilidini açın—son ekstrenizden bu yana her işlemi takip edin ve kart etkinliğinizin kontrolünü elinize alın." Özetlerin kendisi her planda görünür.
Faturalandırılan ancak ödenmemiş
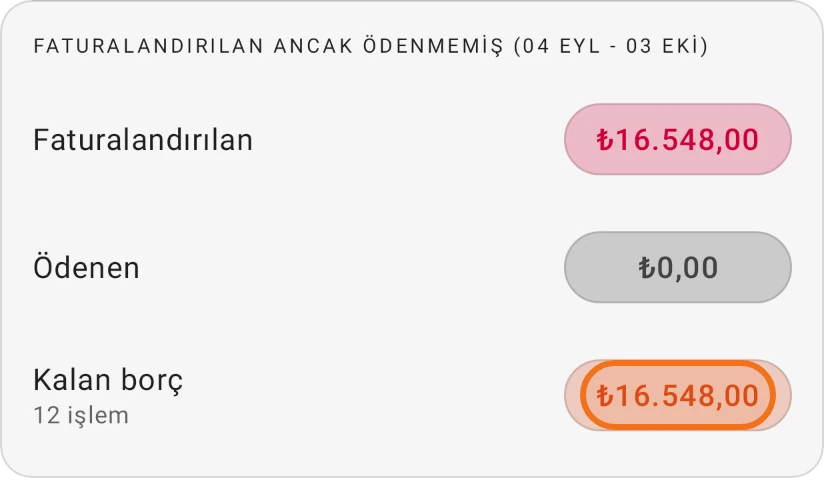
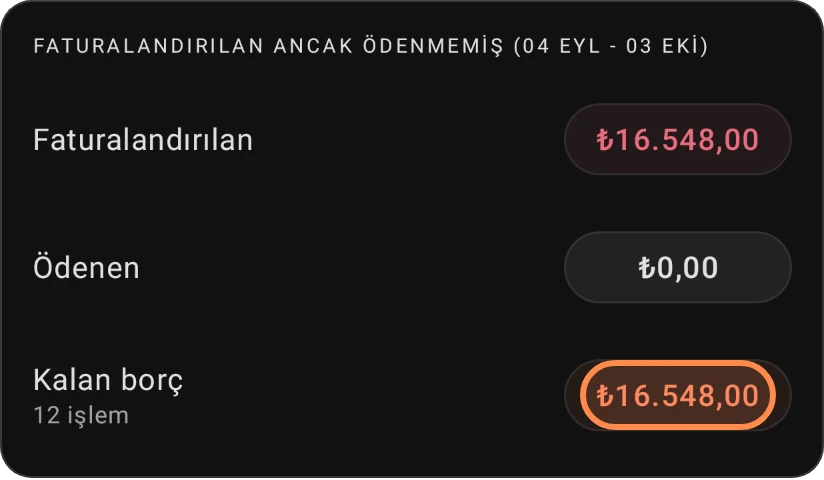
Faturalandırılan ancak ödenmemiş bölümü son hesap özetini kapsar: bir ay önceki kapanış gününü izleyen günden son kapanış gününe kadar. Başlığı bu tarihleri Faturalandırılan ancak ödenmemiş (başlangıç - bitiş) biçiminde gösterir. Kartta o dönemde kaydedilen işlemleri sayar:
- Faturalandırılan: o dönemde kartla harcadığınız tutar.
- Ödenen: hesap özeti kesildiğinden beri karta yaptığınız ödemeler.
- Kalan borç: o hesap özetinden ödenecek kalan tutar: Faturalandırılan eksi Ödenen, eksi dönemin iade ve düzeltmeleri. Asla sıfırın altına inmez. Altındaki satır hesap özetinde kaç işlem olduğunu gösterir.
Örneğin hesap özeti $480 faturalandırdı ve aynı dönemde $30 iade var. 20 Ekim'de $200 ödediğinizde Ödenen $200, Kalan borç $250 gösterir.
Kapanış gününden sonra karta yapılan her ödeme Ödenen'e sayılır; hesap özetinden büyük olsa bile: bakiyenin tamamını öderseniz Kalan borç 0 olur.
Bir kart döngüsü, adım adım
Kredi kartıyla geçen bir ayın, yaşadığınız sırayla anlatımı. Kartın bir Kapanış günü ve bir Vade günü olduğunu varsayar (bkz. Kredi kartı ekleyin).
-
Kartla harcayın. Her alışverişi kartta, her zamanki kategorisinde kaydedin. Para kartın kategorisine geçer ve ödemeye hazır bekler (bkz. Kart harcaması nasıl işler). Kartın ayrıntılarında Son kapanış tarihinden bu yana bunları toplar.
-
Hesap özeti kesilir. Kapanış gününde o dönemin harcamaları hesap özetiniz olur. Kapanış günü geçince Faturalandırılan ancak ödenmemiş onu dönemin tarihleriyle gösterir ve Son kapanış tarihinden bu yana bir sonraki hesap özeti için yeniden başlar.
-
Borcunuzu kontrol edin. Faturalandırılan ancak ödenmemiş altındaki Kalan borç, hesap özetinde hâlâ borçlu olduğunuz tutardır. Faturalanan işlemleri görüntüle içinde nelerin olduğunu listeler.
-
Vade gününden önce ödeyin. Kartta Ödeme ekle'ye dokunun ve paranın geldiği hesabı (Başlangıç) seçin. Hesap özetini ödemek için Tutar olarak Kalan borç'u girin ya da kartta borçlu olduğunuz her şeyi, yeni harcamalar dahil, ödemek için Bakiyeyi öde'ye dokunun. Bkz. Kartınızın borcunu ödeyin.
-
Ödendiğini kontrol edin. Kartın ayrıntılarına dönünce Ödenen ödemenizi gösterir ve Kalan borç 0'a iner. Kartın bakiyesi ve kategorisinde ayrılan para ödeme kadar azalır.
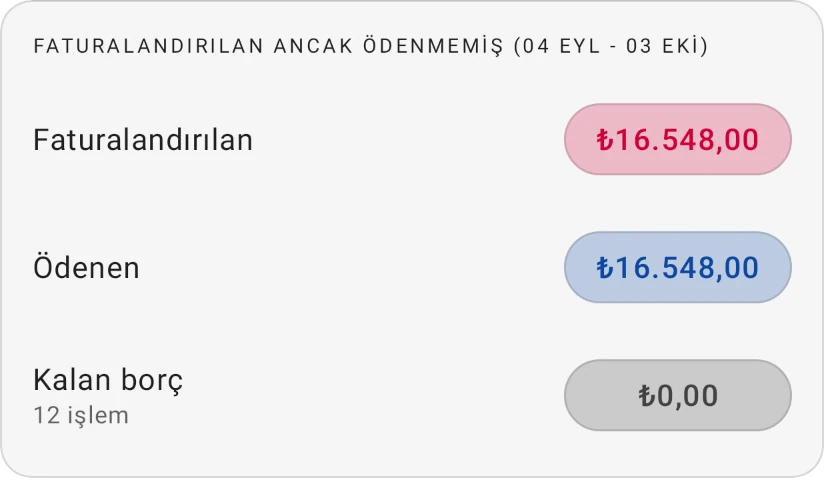
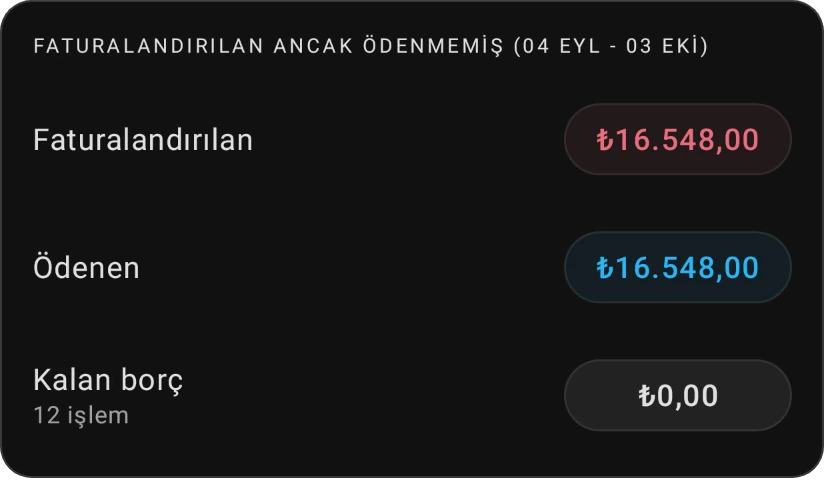
Sonra döngü yeniden başlar: kapanış gününden bu yana harcamalarınız bir sonraki hesap özetine girer.
Kartınızdaki faiz ve ücretler
Uygulama kart faizini ya da ücretlerini sizin için eklemez. Hesap özetinizde göründüklerinde her birini karta bir gider olarak kaydedin, tıpkı herhangi bir alışveriş gibi: Kaynak olarak kartı seçin, bunlar için tuttuğunuz bir kategoriyi (örneğin Banka ücretleri) kullanın. Her kart alışverişinde olduğu gibi tutar o kategoriden çıkar ve kartın kategorisine geçer; böylece ödemeniz için ayrılmış olur ve kartın bakiyesi hesap özetinizle eşleşir. Gider sayfasına bakın.
Limitinizden ne kadarının kaldığını görün
Kartın bir Limit'i olduğunda, detaylarında hâlâ ne kadar harcayabileceğiniz de görünür:
- Şu an kullanılabilir: limitiniz eksi kartta bugün borçlu olduğunuz tutar. Bankanızın kullanılabilir olarak gösterdiği tutardır.
- Planlanmış ödemeler: karta planladığınız gelecekteki ve tekrarlayan işlemler, düzenli taksitler dahil. Belirli sayıda ödemesi olan bir seride, gelecekteki tüm ödemeler sayılır. Bu satır, planlanmış bir şey olduğunda görünür.
- Kalan limit: planlanmış ödemeleriniz gerçekleştikten sonra limitinizden kalan tutar. Planlanmış bir şey olduğunda görünür; aksi halde Şu an kullanılabilir ile aynı olurdu. Sıfırın altındaysa, planlanmış ödemeleriniz limitinizi aşmanıza yol açar.
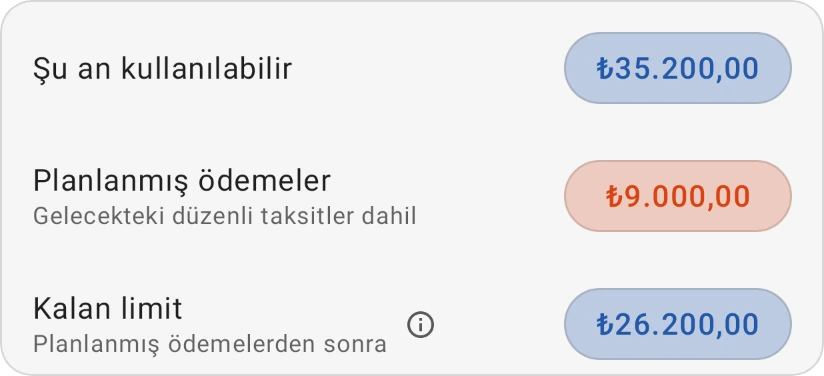
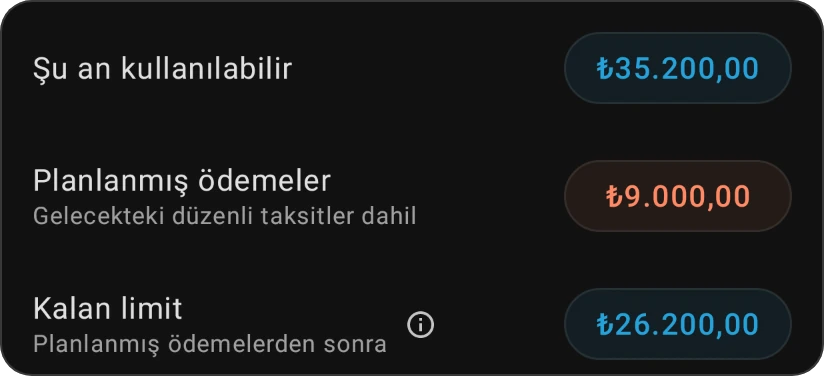
Örneğin $1000 limit, bugün borçlu olunan $600 ve gelecekte ödenecek üç adet $100 taksitle Şu an kullanılabilir $400, Planlanmış ödemeler $300 ve Kalan limit $100 olur.
İki tutarın kısa bir açıklaması için Kalan limit yanındaki bilgi düğmesine dokunun.
Kartınızın borcunu ödeyin
- Kartı Hesaplar sekmesinden açın (ya da Bütçe sekmesinde kartın kategorisine dokunup ayarlarını açın).
- Ödeme ekle'ye dokunun.
- Paranın geldiği Kaynak hesabı seçin ve Tutar'ı girin ya da bakiyenin tamamını ödemek için Bakiyeyi öde'ye dokunun.
- Tarih'i kontrol edin ve kaydedin.
Ödeme, kartın bakiyesini ve kategorisinde ayrılan parayı azaltır. Borcunuzdan fazlasını öderseniz uygulama, fazlanın kartınızda alacak olarak kalacağı konusunda sizi uyarır.
Kredi kartı hesaplayıcıyla geri ödemeleri planlayın
Kredi kartı hesaplayıcı'yı açmak için menüyü (Bütçe sekmesinin sol üstündeki ☰ düğmesi) açın ve Kredi kartları'nı seçin. Aynı aracı bir kartın ⋮ menüsünde ve bir Borçtan kurtul hedefinde Borç hesaplayıcı olarak da bulursunuz.
- Kredi kartı detayları altında bakiye Tutar'ını ve Yıllık faiz oranı'nı girin.
- Bir Borç kapanış tarihi ya da bir Aylık ödeme girin. Hesaplayıcı diğerini, ayrıca Toplam faiz ve Ödenecek toplam'ı hesaplar.
- Ek ödeme yaparsam ne olur? altında ne kadar tasarruf edeceğinizi görmek için bir Ek ödeme ekleyin, örneğin "Faizde $420.00 tasarruf edin ve kalan süreyi 5 ay kısaltın." Grafik, Orijinal bakiye ile Ek ödemelerden sonra bakiye'yi karşılaştırır.
- Ek ödemenin nasıl yapılacağını seçin: Her ödemede onu her aylık ödemeye ekler; Tek seferlik onu bir kez, bakiyeden öder; Şimdi ya da Ne zaman altında seçtiğiniz daha sonraki bir ayda. Her seçenek kendi tutarını korur. İkisinin nasıl çalıştığı için kredi hesaplayıcı sayfasına bakın.
Hesaplayıcıyı bir hedeften açtığınızda Hedef olarak ayarla, sonucu hedefin tutarı olarak kullanır. Tek seferlik bir ek ödemeyle yalnızca ek ödemesiz ödeme hedef olarak ayarlanabilir.
Küçük ek ödemeler bile birikir. Her ay biraz daha fazla ödemek toplam faizi azaltabilir ve borçtan daha erken kurtulmanızı sağlayabilir.
Hesaplayıcı bir rehberdir: gerçek tutarlar ve tarihler yuvarlama, ücretler ve diğer etkenler nedeniyle kart veren kuruluşa göre değişebilir.