Grandes dívidas
Para um financiamento imobiliário, de carro ou crédito estudantil, crie uma conta do tipo Empréstimo. Ela acompanha o saldo, a taxa de juros e o prazo, é vinculada a uma categoria onde você reserva dinheiro para cada pagamento e funciona com a calculadora de empréstimo para mostrar quanto de juros e de tempo os pagamentos extras podem economizar.
Para dívidas menores e informais (dinheiro emprestado de um amigo, dinheiro que você emprestou), use Dívidas.
Configure uma conta de empréstimo
- Abra Contas e toque em Nova conta.
- Insira o Nome da conta, por exemplo Financiamento do carro ou Financiamento da casa.
- Defina o Tipo de conta como Empréstimo.
- Insira o Saldo do empréstimo: o valor que você ainda deve.
- Escolha a Frequência de pagamento (por exemplo, mensal ou semanal) e, se o credor usar, a frequência de Capitalização.
- Escolha a Categoria vinculada para os pagamentos, ou deixe em Criar nova categoria para que o app crie uma. Essa é a categoria onde você reserva dinheiro para o empréstimo.
- Insira a Taxa de juros anual.
- Preencha o Prazo restante ou o Valor do pagamento / … (por período de pagamento). Os dois estão ligados: defina um e o app calcula o outro.
- Confirme.
Depois que os detalhes do empréstimo estiverem preenchidos, o formulário mostra Pague menos juros com pagamentos extras. Insira um Pagamento extra para ver quanto de juros você economizaria e quanto antes terminaria de pagar, com um gráfico comparando o Saldo original e o Saldo após pagamentos extras.
Faça um pagamento
- Todo mês (ou período de pagamento), aloque o valor do pagamento na categoria vinculada ao empréstimo, para que o dinheiro esteja pronto no vencimento.
- Abra a conta do empréstimo e toque em Adicionar pagamento. A linha mostra quanto está disponível na categoria vinculada.
- Insira o Valor, a conta de onde ele é pago (De) e a Data. Para pagar exatamente o que a categoria vinculada tem disponível, toque em Pagar saldo ao lado do valor.
- Em Detalhamento do pagamento, divida-o em Amortização, Juros e Taxas, e confira o Saldo projetado.
- Confirme. O pagamento sai da categoria vinculada, então seu orçamento fica em sincronia.
Se o valor for maior do que o reservado na categoria vinculada, o app pede que você aloque mais na categoria primeiro. Se o empréstimo ainda não tiver uma categoria vinculada, a conta mostra um aviso com um botão para vincular uma.
Depois de cada pagamento, o saldo e o histórico do empréstimo são atualizados, e você pode acompanhar seu progresso na conta.
O que os juros e as taxas fazem
O Valor inteiro sai da categoria vinculada ao empréstimo e vai para a conta do empréstimo. Quando você insere Juros ou Taxas, o app também registra cada um como uma despesa própria no empréstimo, com a anotação "Juros do empréstimo" ou "Taxas de empréstimo". Essas duas despesas:
- não têm categoria, então não saem do seu orçamento uma segunda vez: o pagamento que você reservou já as cobre;
- aumentam o que você deve no empréstimo no valor delas, então o saldo do empréstimo só diminui pela Amortização (o Valor menos juros e taxas);
- ficam marcadas como compensadas e não podem ser editadas.
Amortização, Juros e Saldo projetado estão ligados: mude um e o app calcula os outros. Quando você abre o pagamento, os Juros vêm preenchidos a partir da Taxa de juros anual do empréstimo para um período de pagamento, e você pode alterá-los para bater com o extrato do credor.
Você pode usar Ajustar saldo em uma conta de empréstimo a qualquer momento sem afetar o resto do seu orçamento. Isso é útil para correções, por exemplo para bater com o saldo informado pelo credor.
Você também pode alterar depois a Taxa de juros anual, o Prazo restante, a Frequência de pagamento e a Capitalização do empréstimo nos detalhes da conta.
Calculadora de empréstimo
A calculadora de empréstimo mostra como um empréstimo é quitado e o que os pagamentos extras mudariam. Abra-a a partir de:
- O menu lateral: Empréstimos (em Calculadoras de dívidas). Isso abre uma calculadora vazia para qualquer empréstimo que você esteja considerando.
- Uma conta de empréstimo: ⋮ › Calculadora de dívidas, preenchida com os detalhes da conta.
- Uma dívida em Dívidas: o botão Calculadora de dívidas, preenchido com o saldo e a data de vencimento da dívida.
Insira os Detalhes do empréstimo: o Valor, a Frequência de pagamento, a Taxa de juros anual e o Prazo restante ou o Valor do pagamento / …. Depois, experimente valores diferentes em E se eu adicionar um pagamento extra? e escolha como o extra é pago:
- Em cada pagamento: somado a cada pagamento. O extra vai por cima de todo pagamento normal, então pode ser no máximo o saldo menos o pagamento.
- Uma vez: pago uma única vez, direto do saldo, por exemplo um bônus ou uma restituição de imposto. Em Quando, mantenha Agora ou escolha um mês posterior, até o mês anterior ao último pagamento do empréstimo. Um extra pago uma vez pode ser do tamanho do saldo inteiro.
Cada opção guarda o próprio valor, então você pode alternar entre elas para comparar. O app mostra:
- Quanto você economizaria em juros e quanto o prazo encurtaria.
- A Data de pagamento, os Juros totais e o Total a ser pago, com e sem o pagamento extra.
- Um gráfico comparando o Saldo original com o Saldo após pagamentos extras.
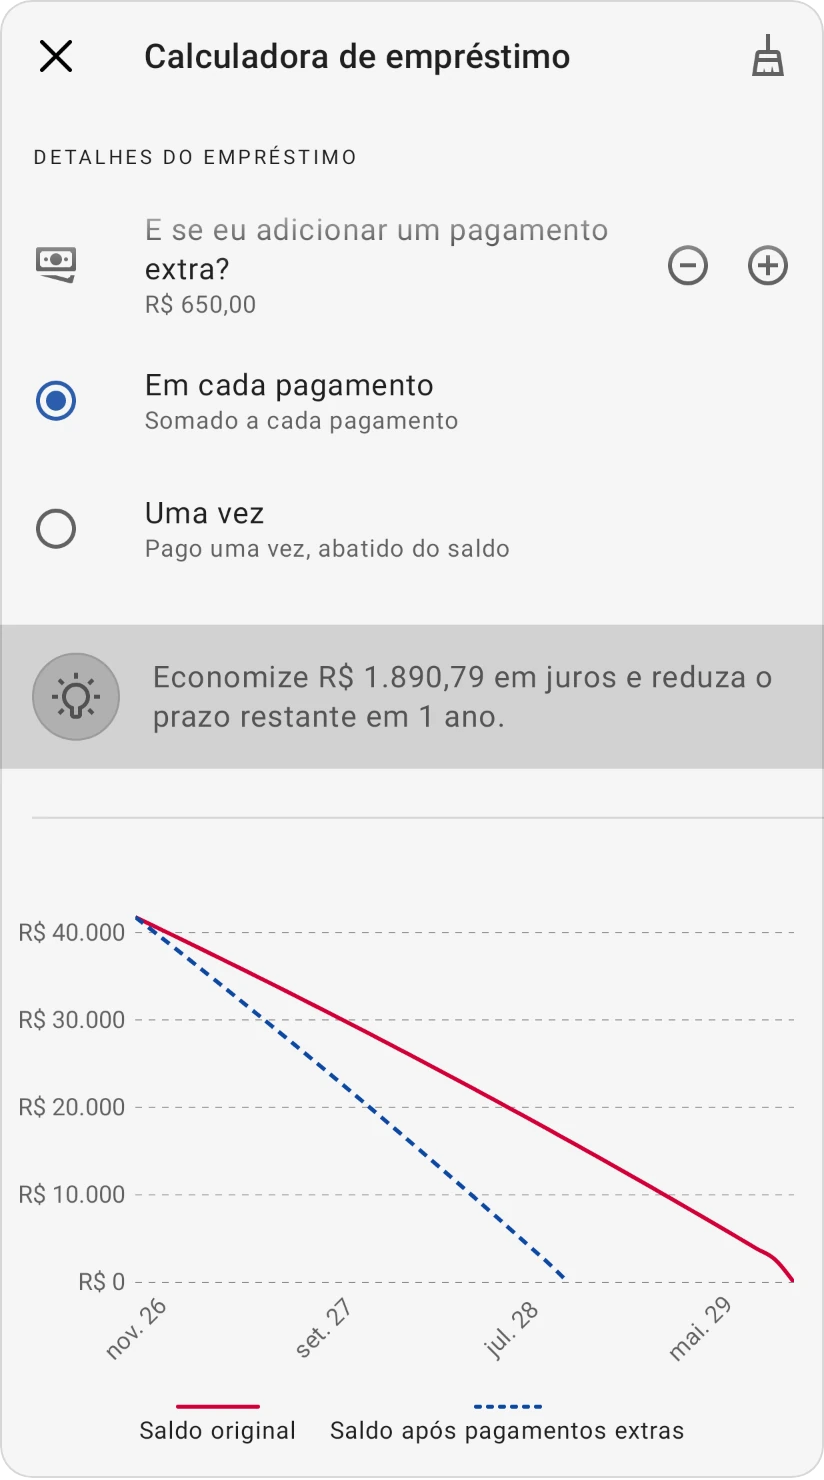
A calculadora que você abre pelo menu lateral lembra seu último plano, incluindo o pagamento extra, se é em cada pagamento ou uma vez, e o mês de um extra pago uma vez. Se esse mês já passou, ela abre em Agora. Limpar a calculadora volta para Em cada pagamento.
Se o pagamento for baixo demais para quitar o saldo e os juros em um tempo razoável, a calculadora avisa.
A calculadora é uma referência. Os valores e as datas reais podem variar conforme o credor por causa de arredondamentos, taxas e outros fatores. Ela considera um empréstimo que é quitado com pagamentos regulares.
Transforme o pagamento em uma meta
A categoria vinculada ao empréstimo pode ter uma meta, para que você sempre reserve o suficiente para o próximo pagamento. Quando você abre a calculadora de dívidas a partir da meta da categoria vinculada a um empréstimo, pode tocar em Definir como meta para usar o pagamento calculado, com ou sem o pagamento extra, como meta. Com um extra Uma vez, que não faz parte de cada pagamento, só o pagamento sem o extra pode ser definido como meta.
Usar bônus ou restituições de imposto para fazer pagamentos extras de vez em quando pode reduzir bastante o seu empréstimo. Confira na calculadora quanto cada um economiza.