큰 부채
주택담보대출, 자동차 대출, 학자금 대출에는 대출 계좌를 만드세요. 잔액, 이자율, 기간을 추적하고, 매 상환금을 따로 모아 두는 카테고리와 연결되며, 대출 계산기와 함께 추가 상환으로 이자와 기간을 얼마나 줄일 수 있는지 보여 줘요.
친구에게 빌린 돈이나 빌려준 돈처럼 작고 비공식적인 부채에는 대신 부채를 사용하세요.
대출 계좌 만들기
- 계좌를 열고 새 계좌를 탭하세요.
- 계좌 이름을 입력하세요. 예: 자동차 대출, 주택담보대출.
- 계좌 유형을 대출로 설정하세요.
- 대출 잔액을 입력하세요. 아직 갚아야 할 금액이에요.
- 결제 빈도(예: 매월, 매주)를 고르고, 대출 기관이 사용한다면 복리 주기도 고르세요.
- 상환용 연결된 카테고리를 고르거나, 새 카테고리 만들기로 두면 앱이 카테고리를 만들어 줘요. 대출을 위해 돈을 모아 두는 카테고리예요.
- 연이자율을 입력하세요.
- 남은 기간 또는 결제 금액 / …(상환 주기당)을 입력하세요. 두 값은 연결되어 있어서 하나를 정하면 앱이 나머지를 계산해요.
- 확인하세요.
대출 정보를 입력하면 양식에 추가 지불로 이자를 줄이세요가 표시돼요. 추가 지불 금액을 입력하면 이자를 얼마나 아끼고 얼마나 빨리 끝낼 수 있는지 볼 수 있으며, 원래 잔액과 추가 지불 후 잔액을 비교하는 차트도 나와요.
상환하기
- 매달(또는 상환 주기마다) 대출의 연결된 카테고리에 상환 금액을 할당해서, 상환일에 돈이 준비되어 있게 하세요.
- 대출 계좌를 열고 결제 추가를 탭하세요. 이 줄에 연결된 카테고리의 사용 가능 금액이 표시돼요.
- 금액, 돈이 나갈 출금 계좌, 날짜를 입력하세요. 연결된 카테고리에 사용 가능한 금액을 그대로 내려면 금액 옆의 잔액 지불을 탭하세요.
- 상환 내역에서 금액을 원금, 이자, 수수료로 나누고 예상 잔액을 확인하세요.
- 확인하세요. 상환금은 연결된 카테고리에서 빠져나가므로 예산이 계속 맞아떨어져요.
금액이 연결된 카테고리에 모아 둔 금액보다 많으면, 앱이 먼저 카테고리에 더 할당하라고 안내해요. 대출에 아직 연결된 카테고리가 없으면, 계좌에 카테고리를 연결하는 버튼과 함께 경고가 표시돼요.
상환할 때마다 대출 잔액과 내역이 업데이트되고, 계좌에서 진행 상황을 확인할 수 있어요.
이자와 수수료의 처리
금액 전체가 대출의 연결된 카테고리에서 빠져나가 대출 계좌로 들어가요. 이자나 수수료를 입력하면 앱이 각각을 대출의 별도 지출로도 기록하고, 메모는 "대출 이자" 또는 "대출 수수료"로 남겨요. 이 두 지출은 다음과 같아요.
- 카테고리가 없어서 예산에서 두 번 빠져나가지 않아요. 따로 모아 둔 상환금이 이미 이를 포함하고 있어요.
- 그 금액만큼 대출에서 갚아야 할 금액을 늘리므로, 대출 잔액은 원금(금액에서 이자와 수수료를 뺀 값)만큼만 줄어요.
- 확정됨으로 표시되며 수정할 수 없어요.
원금, 이자, 예상 잔액은 서로 연결되어 있어서, 하나를 바꾸면 앱이 나머지를 계산해요. 상환을 처음 열면 이자는 대출의 연이자율로 계산한 상환 주기 한 번 분량으로 채워지고, 대출 기관의 명세서에 맞게 바꿀 수 있어요.
대출 계좌는 언제든지 잔액 조정을 해도 나머지 예산에 영향을 주지 않아요. 대출 기관이 알려 준 잔액에 맞추는 등 수정할 때 편리해요.
대출의 연이자율, 남은 기간, 결제 빈도, 복리 주기는 나중에 계좌 세부정보에서 바꿀 수도 있어요.
대출 계산기
대출 계산기는 대출이 어떻게 상환되는지, 추가 상환으로 무엇이 바뀌는지 보여 줘요. 다음 위치에서 열 수 있어요.
- 사이드 메뉴: 대출(부채 계산기 아래). 고려 중인 아무 대출에나 쓸 수 있는 빈 계산기가 열려요.
- 대출 계좌: ⋮ › 부채 계산기. 계좌 정보가 채워진 상태로 열려요.
- 부채의 부채 항목: 부채 계산기 버튼. 부채의 잔액과 기한이 채워진 상태로 열려요.
대출 세부정보에 금액, 결제 빈도, 연이자율, 그리고 남은 기간 또는 결제 금액 / …을 입력하세요. 그런 다음 추가 지불 시나리오에서 여러 금액을 넣어 보고, 추가 지불 방식을 고르세요.
- 매 지불마다: 매번의 결제에 더해져요. 추가 지불이 모든 정기 결제 위에 얹히므로, 잔액에서 결제 금액을 뺀 금액까지만 넣을 수 있어요.
- 일회성: 잔액에서 한 번만 내요. 예를 들어 보너스나 세금 환급금이 있어요. 지불 시기에서 지금을 그대로 두거나, 대출의 마지막 상환 전달까지 이후의 달을 고르세요. 일회성 추가 지불은 잔액 전체만큼도 가능해요.
각 방식은 자기 금액을 따로 기억해요. 그래서 둘 사이를 오가며 비교할 수 있어요. 앱이 다음을 보여 줘요.
- 이자를 얼마나 아끼고 기간이 얼마나 짧아지는지.
- 추가 상환을 했을 때와 하지 않았을 때의 상환일, 총 이자, 총 지급 예정 금액.
- 원래 잔액과 추가 지불 후 잔액을 비교하는 차트.
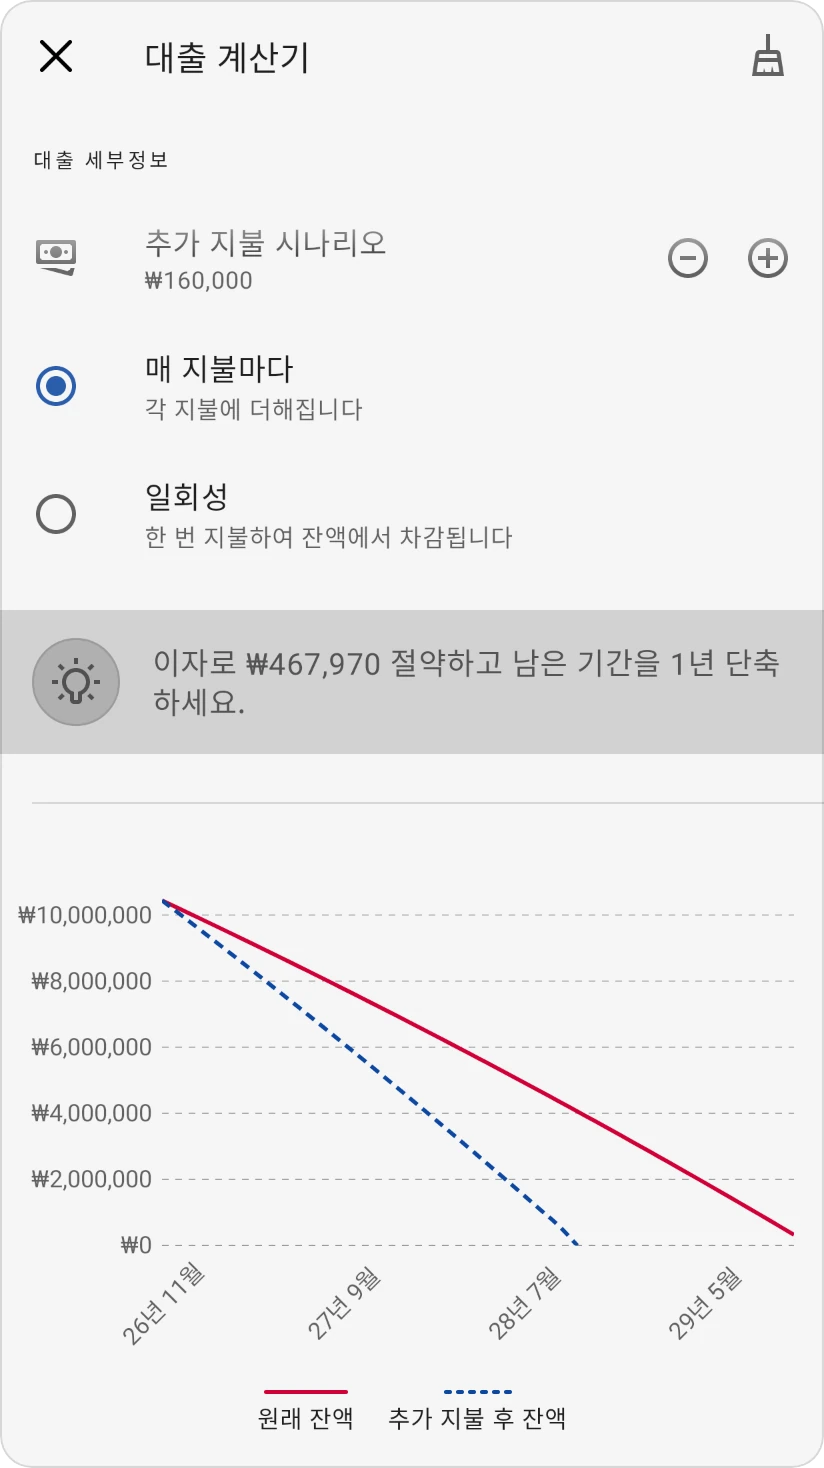
사이드 메뉴에서 여는 계산기는 마지막 계획을 기억해요. 추가 지불, 매 지불마다인지 일회성인지, 일회성 추가 지불의 달까지 포함해서요. 그 달이 지났다면 지금으로 열려요. 계산기를 지우면 매 지불마다로 돌아가요.
상환 금액이 너무 적어서 적당한 기간 안에 잔액과 이자를 갚을 수 없으면 계산기가 알려 줘요.
계산기는 참고용이에요. 반올림, 수수료 등의 이유로 실제 금액과 날짜는 대출 기관마다 다를 수 있어요. 정기 상환으로 스스로 상환되는 대출을 가정해요.
상환을 목표로 만들기
대출의 연결된 카테고리에 목표를 설정하면 다음 상환금을 항상 충분히 모아 둘 수 있어요. 대출의 연결된 카테고리 목표에서 부채 계산기를 열면, 목표로 설정을 탭해서 계산된 상환금(추가 상환 포함 여부 선택 가능)을 목표로 쓸 수 있어요. 일회성 추가 지불은 매번의 결제에 포함되지 않으므로, 이 경우에는 추가 지불이 없는 결제만 목표로 설정할 수 있어요.
보너스나 세금 환급금으로 가끔 추가 상환하면 대출을 눈에 띄게 줄일 수 있어요. 계산기로 각각 얼마나 아낄 수 있는지 확인해 보세요.