신용카드
지금 사고 나중에 갚되, 흐름을 놓치지 마세요. 신용카드로 결제하면 앱이 그 구매 금액을 따로 모아 두어 명세서가 나올 때 바로 낼 수 있게 해요. 이 페이지에서는 카드 추가, 결제 방식 선택, 명세서와 한도 확인, 상환 계획을 다뤄요.
신용카드 추가하기
-
계좌 탭을 열고 새 계좌를 탭하세요.
-
계좌 유형에서 신용카드를 선택하세요.
-
계좌 이름과 초기 잔액을 입력하세요. 카드에 갚아야 할 돈이 있다면 마이너스 잔액으로 입력하세요.
-
필요하면 카드 정보를 입력하세요.
- 한도: 카드의 신용 한도예요.
- 마감일: 명세서가 마감되는 날이에요. 카드가 결제일보다 정해진 일수만큼 먼저 마감된다면 동적 마감일을 켜세요("결제일 21일 전에 마감").
- 결제일: 대금을 내야 하는 날이에요. 결제일이 다음 영업일로 미뤄진다면 영업일에만 결제일 적용을 켜세요.
-
결제 전략을 선택하고(아래 참고) 저장하세요.
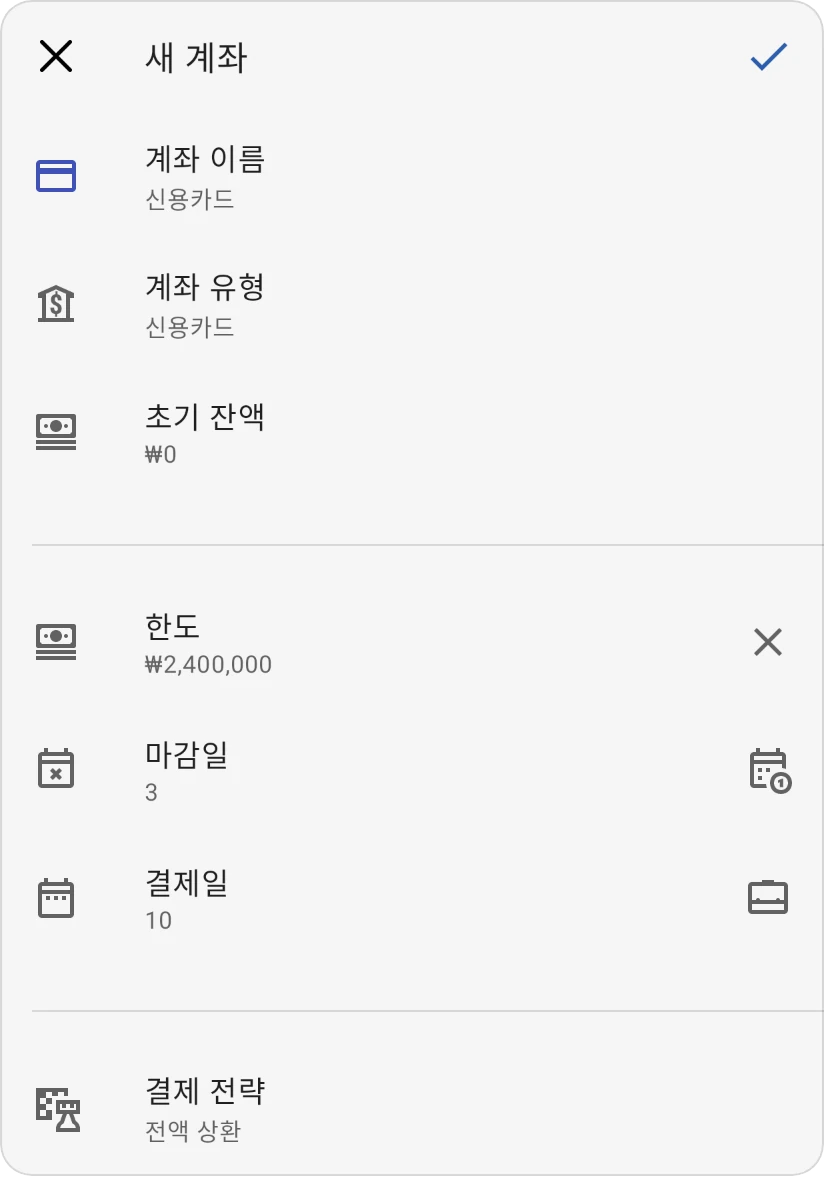
카드를 만들면 앱이 카드 이름으로 된 카테고리를 추가해요. 이 카테고리로 카드 지출, 초기 잔액, 다음 명세서를 위해 모아 둔 돈을 추적해요.
결제 전략
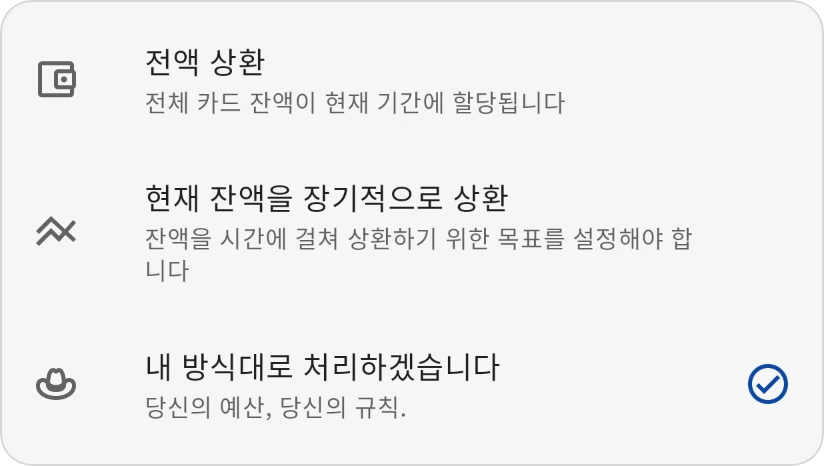
결제 전략은 카드 대금을 어떻게 갚을지 앱에 알려 줘요.
- 전액 상환: "전체 카드 잔액이 현재 기간에 할당됩니다." 매달 카드 대금을 모두 갚아 이자를 피한다면 이걸 고르세요.
- 현재 잔액을 장기적으로 상환: 몇 달에 걸쳐 갚아 나갈 잔액용이에요. 연이자율을 입력하고, 상환일 또는 월 납입금 중 하나를 입력하면 나머지가 계산돼요. 추가 지불 금액으로 이자를 얼마나 아낄 수 있는지도 볼 수 있어요. 선택기는 "잔액을 시간에 걸쳐 상환하기 위한 목표를 설정해야 합니다"라고 설명하지만, 직접 설정하지 않아도 돼요. 카드를 저장하면 앱이 그 월 납입금(추가 지불 금액이 있으면 포함)에 맞춰 카드 카테고리에 매월 부채 청산 목표를 설정해 줘요. 이 항목들은 초기 잔액이 마이너스일 때 사용할 수 있어요.
- 내 방식대로 처리하겠습니다: "당신의 예산, 당신의 규칙." 앱이 상환을 계획해 주지는 않지만, 지출과 잔액은 계속 추적해요.
카드 지출은 어떻게 처리되나요
카드로 구매를 기록하면, 예를 들어 식료품에 $50을 쓰면:
- 다른 지출처럼 $50이 식료품에서 빠져나가요.
- 같은 $50이 카드 카테고리로 옮겨져 결제에 대비해요.
그래서 카드 카테고리에는 항상 다음 결제를 위해 모아 둔 금액이 표시되고, 같은 돈을 두 번 세는 일이 없어요. 같은 이유로 신용카드 대금 결제는 월 지출 합계에 포함되지 않아요. 구매가 이미 원래 카테고리에서 지출로 집계되었기 때문이에요.
예산 탭에서 카드가 들어 있는 그룹에는 사용 가능 대신 총 상환액이 표시돼요. 카드 카테고리를 탭하고 설정을 열면 신용카드 상환 세부사항을 볼 수 있어요.
명세서 확인하기
계좌 탭을 열고 카드를 탭하면 세부정보가 표시돼요. 한도, 마감일, 결제일과 함께 카드에 마감일이 있으면 카드의 명세서 주기도 요약해 줘요.
- 마지막 마감일 이후: 마지막 명세서 마감 이후의 소비, 크레딧 및 조정, 일일 평균 지출. 다음 명세서에 들어갈 지출이에요.
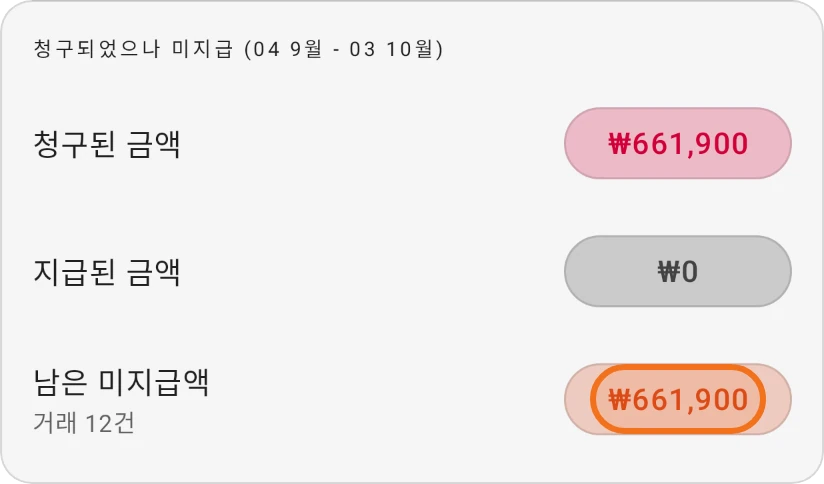
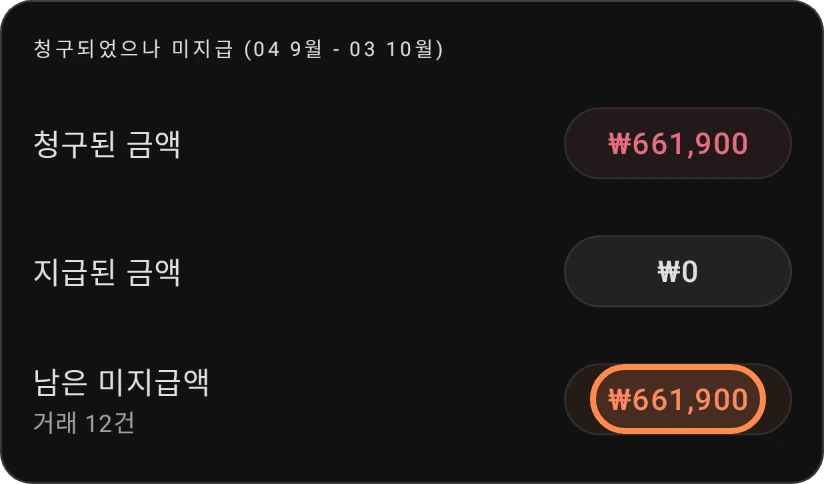
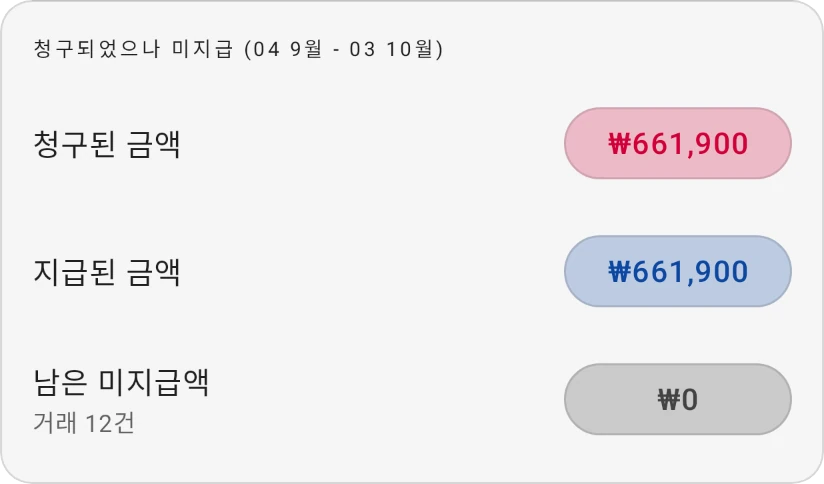
- 청구되었으나 미지급: 마지막 명세서에 청구된 금액과 그중 아직 내야 할 금액. 청구되었으나 미지급을 참고하세요.
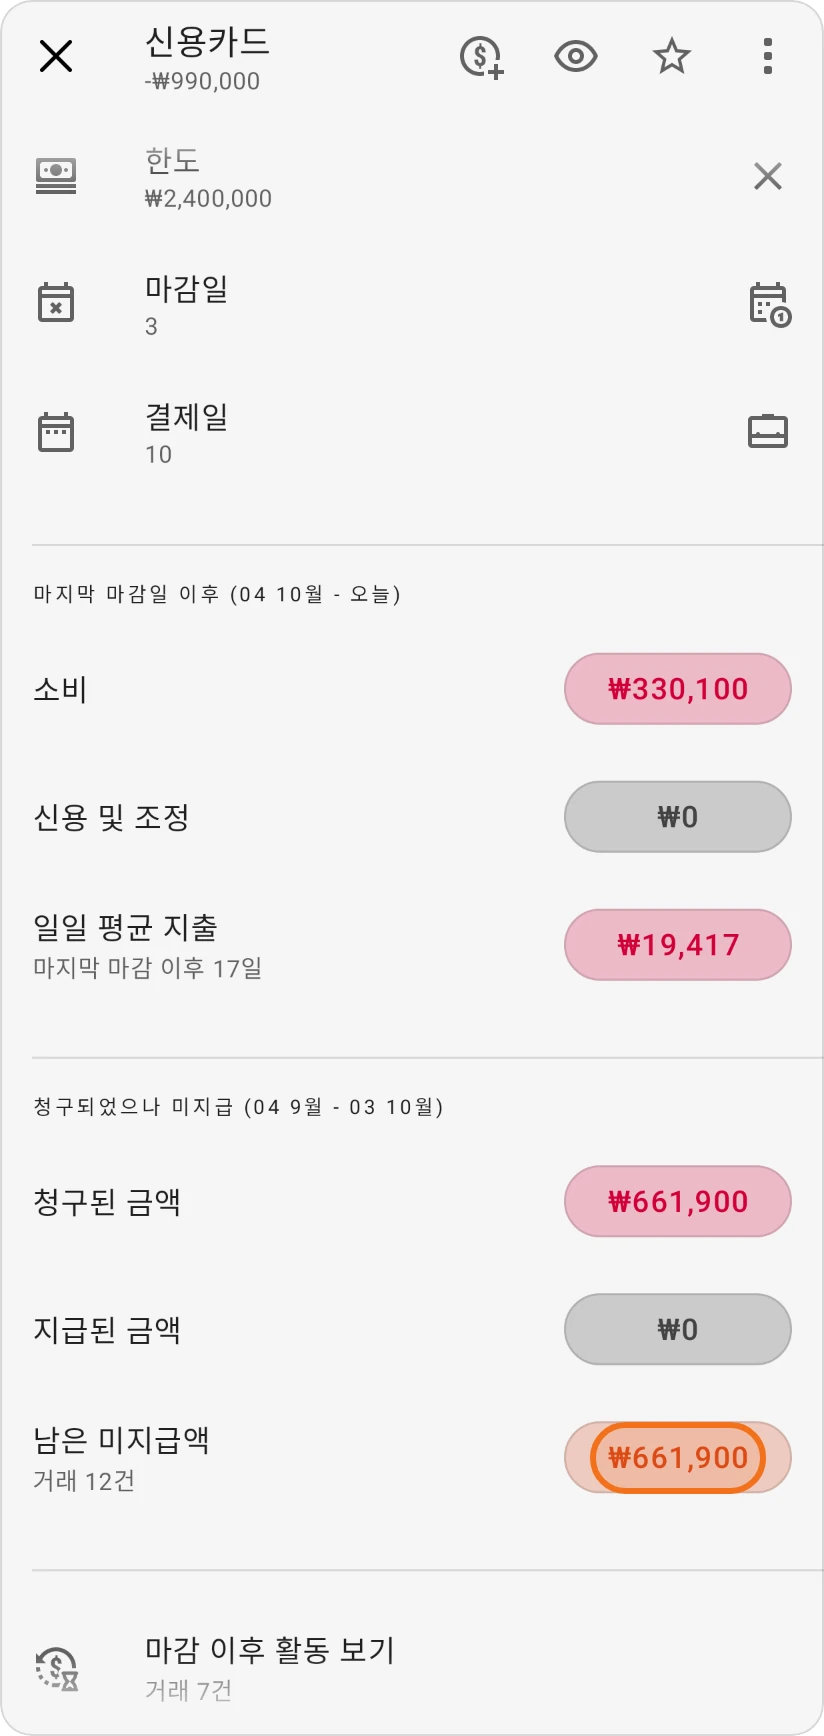
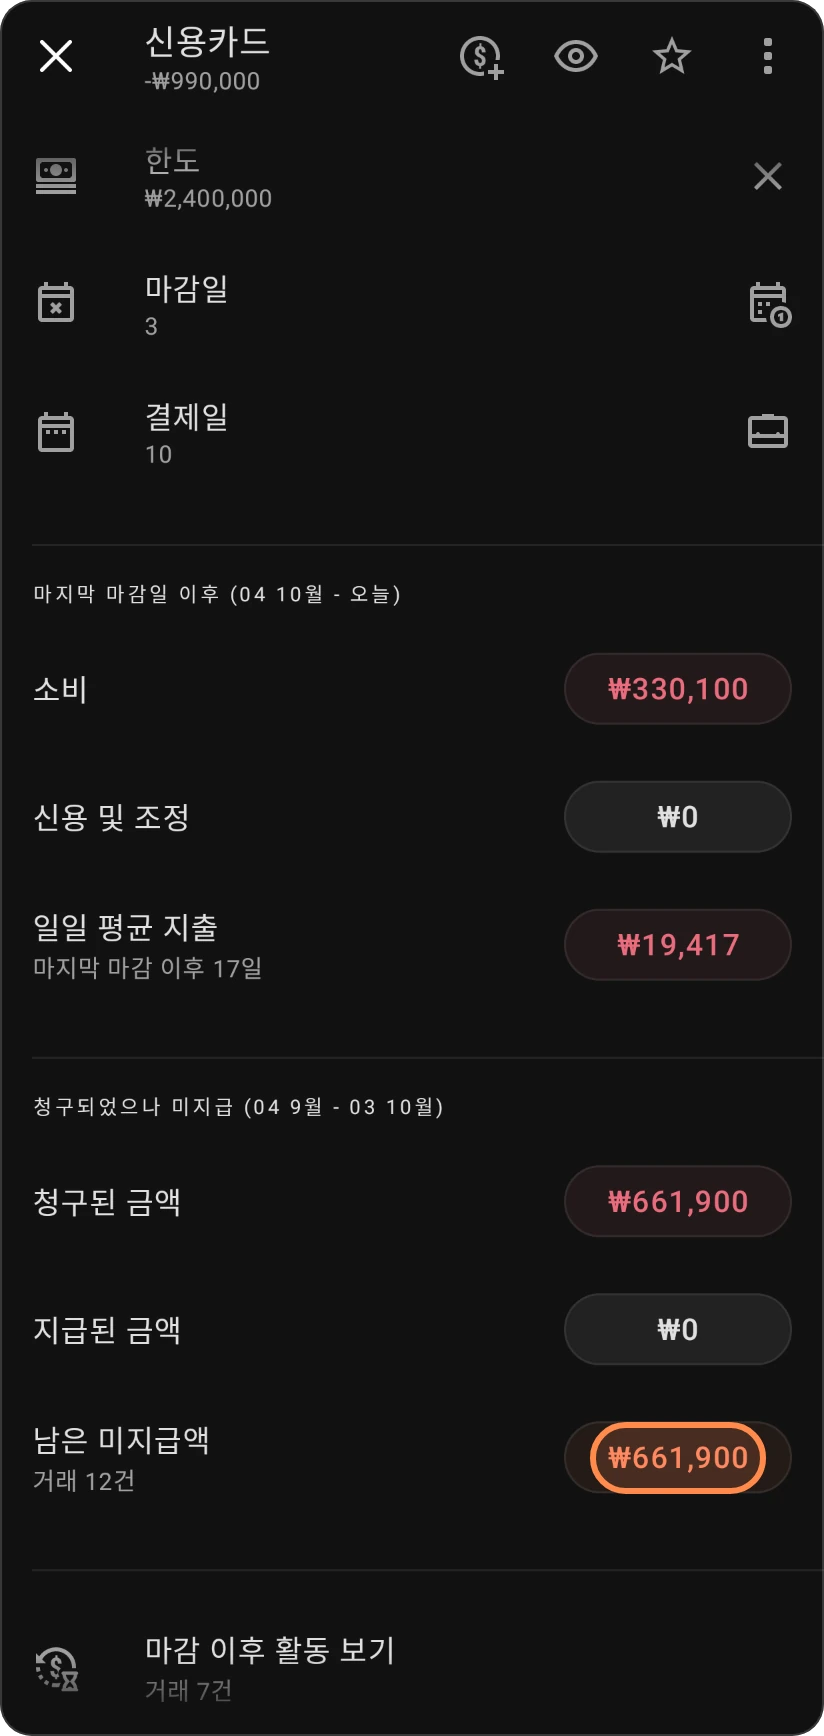
그 아래에서 마감 이후 활동 보기는 마지막 명세서가 마감된 이후의 거래를, 청구된 거래 보기는 마지막 명세서에 포함된 거래를 보여 줘요.
마감 이후 활동 보기와 청구된 거래 보기는 Pro 신용카드 관리 도구에 포함돼요. "모든 거래를 추적하고 카드 활동을 관리할 수 있는 완전한 신용카드 관리 도구를 잠금 해제하세요." 요약 자체는 모든 요금제에서 표시돼요.
청구되었으나 미지급
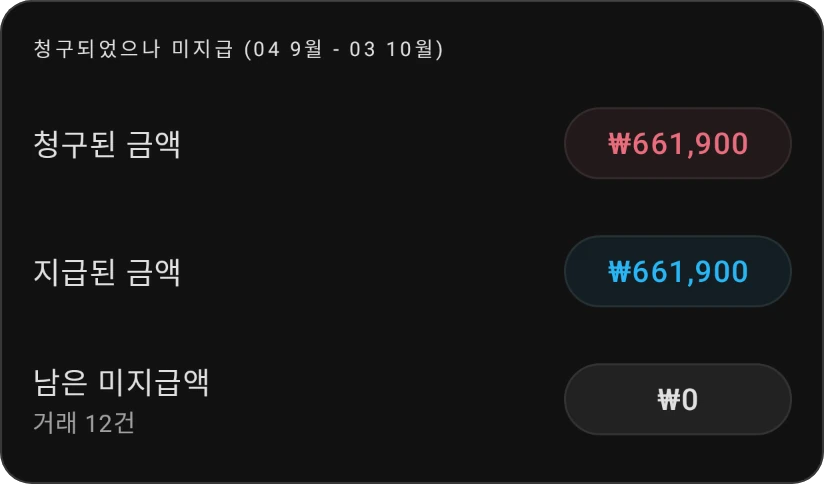
청구되었으나 미지급 섹션은 마지막 명세서를 다뤄요. 한 달 전 마감일의 다음 날부터 마지막 마감일까지예요. 제목에는 이 날짜가 청구되었으나 미지급 (시작 - 종료) 형태로 표시돼요. 그 기간에 카드에 기록된 거래를 집계해요.
- 청구된 금액: 그 기간에 카드로 쓴 금액.
- 지급된 금액: 명세서가 마감된 이후 카드에 낸 결제 금액.
- 남은 미지급액: 그 명세서에서 아직 내야 할 금액. 청구된 금액에서 지급된 금액을 빼고, 그 기간의 크레딧과 환불을 뺀 값이에요. 0보다 작아지지 않아요. 그 아래 줄에는 명세서의 거래 수가 표시돼요.
예를 들어 명세서에 $480이 청구되었고 같은 기간에 $30 환불이 있었다고 해요. 10월 20일에 $200을 결제하면 지급된 금액은 $200, 남은 미지급액은 $250이 돼요.
마감일 이후 카드에 낸 결제는 모두 지급된 금액에 포함돼요. 명세서보다 큰 금액이어도 마찬가지예요. 전체 잔액을 갚으면 남은 미지급액은 0이 돼요.
카드 한 주기, 단계별로
신용카드를 쓰는 한 달이 어떻게 흘러가는지, 실제로 겪는 순서대로 설명해요. 카드에 마감일과 결제일이 있다고 가정해요(신용카드 추가하기 참고).
-
카드로 지출하세요. 구매할 때마다 평소 카테고리로 카드에 기록하세요. 돈이 카드 카테고리로 옮겨져 결제를 준비해요(카드 지출은 어떻게 처리되나요 참고). 카드 세부정보의 마지막 마감일 이후에서 합계를 볼 수 있어요.
-
명세서가 마감돼요. 마감일에 그 기간의 지출이 명세서가 돼요. 마감일이 지나면 청구되었으나 미지급에 그 기간의 날짜와 함께 표시되고, 마지막 마감일 이후는 다음 명세서를 위해 다시 시작돼요.
-
낼 금액을 확인하세요. 청구되었으나 미지급 아래의 남은 미지급액이 명세서에서 아직 내야 할 금액이에요. 청구된 거래 보기에서 명세서에 포함된 거래를 볼 수 있어요.
-
결제일 전에 갚으세요. 카드에서 결제 추가를 탭하고 돈이 나갈 계좌(시작)를 고르세요. 명세서를 갚으려면 남은 미지급액을 금액으로 입력하고, 새 지출을 포함해 카드에서 갚아야 할 전부를 갚으려면 잔액 지불을 탭하세요. 카드 대금 갚기를 참고하세요.
-
갚았는지 확인하세요. 카드 세부정보로 돌아오면 지급된 금액에 결제가 표시되고 남은 미지급액이 0이 돼요. 카드 잔액과 카테고리에 모아 둔 돈이 결제한 금액만큼 줄어요.
그러면 주기가 다시 시작돼요. 마감일 이후의 지출은 다음 명세서에 들어가요.
카드의 이자와 수수료
앱은 카드 이자나 수수료를 대신 추가해 주지 않아요. 명세서에 이자나 수수료가 나오면 일반 구매처럼 카드에서 나간 지출로 각각 기록하세요. 시작은 카드로, 카테고리는 이를 위해 만들어 둔 카테고리(예: 은행 수수료)로 하면 돼요. 다른 카드 구매와 마찬가지로 금액이 그 카테고리에서 빠져나가 카드 카테고리로 옮겨지므로 결제용으로 따로 모아 두게 되고, 카드 잔액도 명세서와 맞아요. 지출을 참고하세요.
남은 한도 확인하기
카드에 한도가 있으면 세부정보에 아직 쓸 수 있는 금액도 표시돼요.
- 현재 사용 가능: 한도에서 오늘 카드로 갚아야 할 금액을 뺀 금액이에요. 은행에서 사용 가능 금액으로 보여 주는 값이에요.
- 예정된 청구: 카드에 예정해 둔 미래 거래와 반복 거래로, 반복 할부도 포함돼요. 횟수가 정해진 시리즈라면 앞으로 남은 모든 결제가 계산돼요. 예정된 항목이 있을 때 이 줄이 표시돼요.
- 남은 한도: 예정된 청구가 모두 결제된 뒤 남는 한도예요. 예정된 항목이 있을 때 표시되고, 없으면 현재 사용 가능과 같은 금액이에요. 0보다 작으면 예정된 청구로 한도를 넘게 돼요.
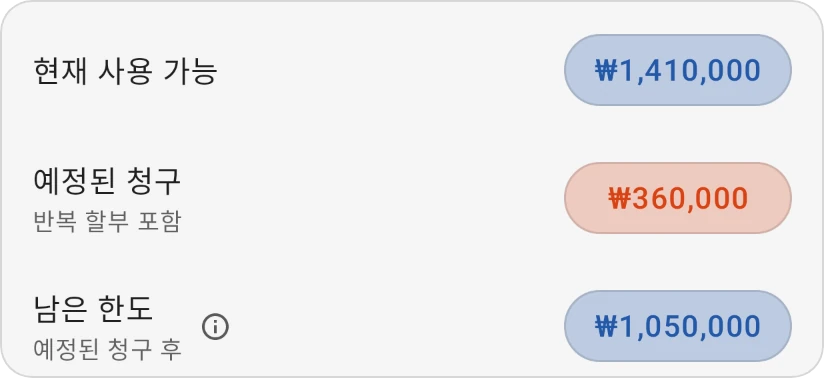
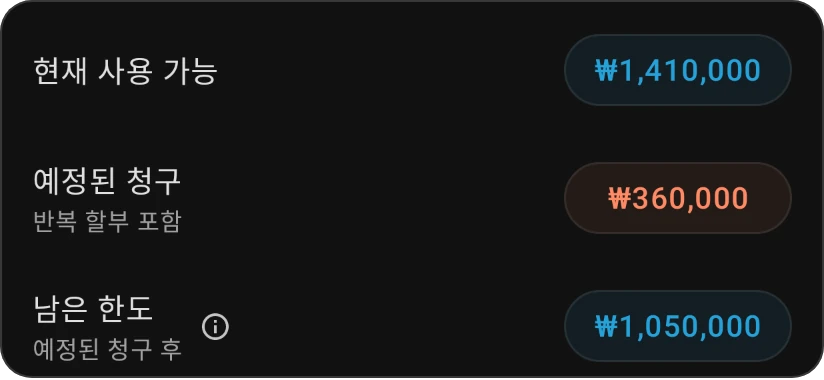
예를 들어 한도가 $1,000이고 오늘 갚을 금액이 $600이며 $100 할부가 세 번 남아 있다면, 현재 사용 가능은 $400, 예정된 청구는 $300, 남은 한도는 $100이에요.
남은 한도 옆의 정보 버튼을 탭하면 두 금액에 대한 짧은 설명을 볼 수 있어요.
카드 대금 갚기
- 계좌 탭에서 카드를 여세요(또는 예산 탭에서 카드 카테고리를 탭하고 설정을 여세요).
- 결제 추가를 탭하세요.
- 돈이 나갈 출금 계좌를 선택하고 금액을 입력하세요. 전체 잔액을 갚으려면 잔액 지불을 탭하세요.
- 날짜를 확인하고 저장하세요.
결제하면 카드 잔액과 카테고리에 모아 둔 돈이 줄어들어요. 갚아야 할 금액보다 많이 내면, 초과분이 카드의 크레딧이 된다고 앱이 경고해요.
신용카드 계산기로 상환 계획하기
메뉴(예산 탭 왼쪽 위의 ☰ 버튼)를 열고 신용카드를 선택하면 신용카드 계산기가 열려요. 같은 도구를 카드의 ⋮ 메뉴에서는 부채 계산기로, 부채 청산 목표에서도 찾을 수 있어요.
- 신용카드 세부정보에서 잔액 금액과 연이자율을 입력하세요.
- 상환일 또는 월 납입금을 입력하세요. 계산기가 나머지와 함께 총 이자, 총 지급 예정 금액을 계산해요.
- 추가 지불 시나리오에서 추가 지불 금액을 넣으면 얼마나 절약할 수 있는지 보여 줘요. 예: "이자로 $420.00 절약하고 남은 기간을 5개월 단축하세요." 차트는 원래 잔액과 추가 지불 후 잔액을 비교해요.
- 추가 지불 방식을 고르세요. 매 지불마다는 매달 결제에 더해지고, 일회성은 잔액에서 한 번만 내요. 지금 낼 수도 있고 지불 시기에서 고른 이후의 달에 낼 수도 있어요. 각 방식은 자기 금액을 따로 기억해요. 두 방식의 동작은 대출 계산기를 참고하세요.
목표에서 계산기를 열었다면 목표로 설정을 눌러 결과를 목표 금액으로 쓸 수 있어요. 일회성 추가 지불이면 추가 지불이 없는 결제만 목표로 설정할 수 있어요.
적은 추가 납입도 쌓이면 커요. 매달 조금씩 더 내면 총 이자를 줄이고 더 빨리 빚에서 벗어날 수 있어요.
계산기는 참고용이에요. 반올림, 수수료 등의 이유로 실제 금액과 날짜는 카드사마다 다를 수 있어요.