Debiti importanti
Per un mutuo, un finanziamento auto o un prestito per studenti, crea un conto Prestito. Tiene traccia di saldo, tasso di interesse e durata, si collega a una categoria in cui metti da parte il denaro per ogni rata e funziona con il calcolatore prestito per mostrarti quanti interessi e quanto tempo puoi risparmiare con i pagamenti extra.
Per debiti più piccoli e informali (soldi presi in prestito da un amico, soldi che hai prestato), usa invece Debiti.
Crea un conto prestito
- Apri Conti e tocca Nuovo conto.
- Inserisci il Nome del conto, ad esempio Finanziamento auto o Mutuo.
- Imposta Tipo di conto su Prestito.
- Inserisci il Saldo del prestito: l'importo che devi ancora.
- Scegli la Frequenza di pagamento (ad esempio mensile o settimanale) e, se il tuo finanziatore la usa, la frequenza di Capitalizzazione.
- Scegli la Categoria collegata per i pagamenti, oppure lascia Crea nuova categoria perché l'app ne crei una. È la categoria in cui metti da parte il denaro per il prestito.
- Inserisci il Tasso di interesse annuo.
- Compila Termine rimanente o Importo pagamento / … (per periodo di pagamento). I due campi sono collegati: impostane uno e l'app calcola l'altro.
- Conferma.
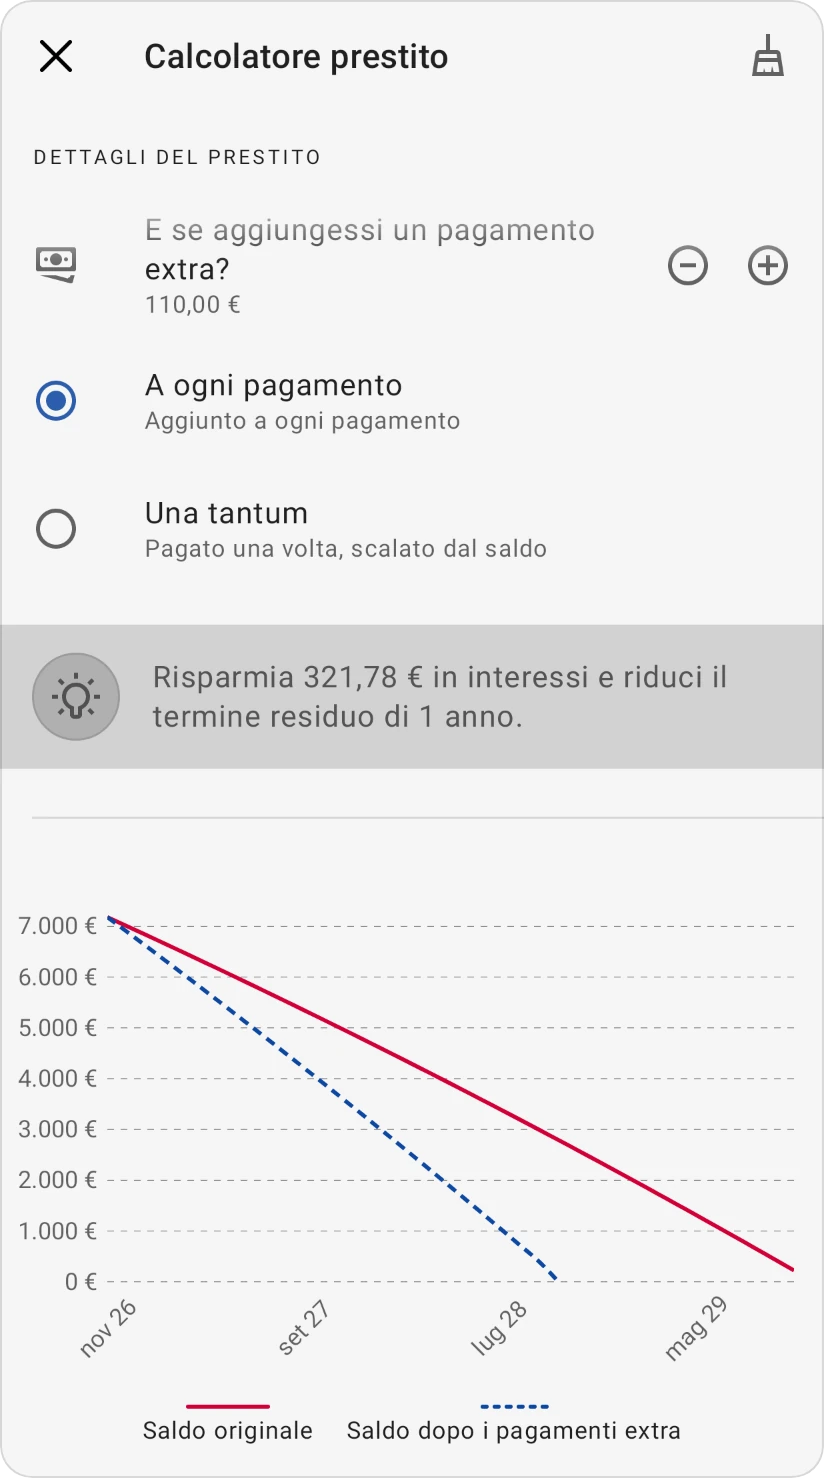
Una volta compilati i dettagli del prestito, il modulo mostra Paga meno interessi con pagamenti extra. Inserisci un Importo pagamento extra per vedere quanti interessi risparmieresti e quanto prima finiresti, con un grafico che confronta il Saldo originale e il Saldo dopo i pagamenti extra.
Effettua un pagamento
- Ogni mese (o periodo di pagamento), assegna l'importo della rata alla categoria collegata al prestito, così il denaro è pronto quando il pagamento scade.
- Apri il conto prestito e tocca Aggiungi pagamento. La riga mostra quanto è disponibile nella categoria collegata.
- Inserisci l'Importo, il conto Da cui viene pagato e la Data. Per pagare esattamente ciò che la categoria collegata ha a disposizione, tocca Paga il saldo accanto all'importo.
- In Scomposizione del pagamento, suddividilo in Capitale, Interessi e Commissioni, e controlla il Saldo previsto.
- Conferma. Il pagamento esce dalla categoria collegata, così il budget resta allineato.
Se l'importo supera quanto messo da parte nella categoria collegata, l'app ti chiede di assegnare prima più fondi alla categoria. Se il prestito non ha ancora una categoria collegata, il conto mostra un avviso con un pulsante per collegarne una.
Dopo ogni pagamento il saldo e lo storico del prestito si aggiornano, e puoi seguire i tuoi progressi sul conto.
Cosa fanno interessi e commissioni
L'intero Importo esce dalla categoria collegata al prestito ed entra nel conto prestito. Quando inserisci Interessi o Commissioni, l'app registra ciascuno anche come una spesa a sé sul prestito, con la nota "Interessi del prestito" o "Commissioni del prestito". Queste due spese:
- non hanno categoria, quindi non escono una seconda volta dal tuo budget: il pagamento che hai messo da parte le copre già;
- aumentano di quell'importo ciò che devi sul prestito, quindi il saldo del prestito scende solo del Capitale (l'Importo meno interessi e commissioni);
- sono segnate come contabilizzate e non si possono modificare.
Capitale, Interessi e Saldo previsto sono collegati: cambiane uno e l'app calcola gli altri. Quando apri il pagamento per la prima volta, gli Interessi sono compilati in base al Tasso di interesse annuo del prestito per un periodo di pagamento, e puoi modificarli per farli corrispondere all'estratto del tuo finanziatore.
Puoi usare Regola saldo su un conto prestito in qualsiasi momento senza influire sul resto del budget. È utile per le correzioni, ad esempio per allinearti al saldo comunicato dal tuo finanziatore.
Puoi anche modificare in seguito Tasso di interesse annuo, Termine rimanente, Frequenza di pagamento e Capitalizzazione del prestito dai dettagli del conto.
Calcolatore prestito
Il calcolatore prestito mostra come viene ripagato un prestito e cosa cambierebbero i pagamenti extra. Aprilo da:
- Il menu laterale: Prestiti (sotto Calcolatori del debito). Si apre un calcolatore vuoto per qualsiasi prestito tu stia valutando.
- Un conto prestito: ⋮ › Calcolatore debito, compilato con i dettagli del conto.
- Un debito in Debiti: il pulsante Calcolatore debito, compilato con il saldo e la data di scadenza del debito.
Inserisci i Dettagli del prestito: Importo, Frequenza di pagamento, Tasso di interesse annuo e Termine rimanente oppure Importo pagamento / …. Poi prova importi diversi in E se aggiungessi un pagamento extra? e scegli come viene pagato l'extra:
- A ogni pagamento: aggiunto a ogni pagamento. L'extra si somma a ogni rata regolare, quindi può essere al massimo il saldo meno la rata.
- Una tantum: pagato una sola volta, dal saldo, ad esempio un bonus o un rimborso fiscale. In Quando lascia Ora o scegli un mese successivo, fino al mese prima dell'ultimo pagamento del prestito. Un extra Una tantum può arrivare a tutto il saldo.
Ogni scelta conserva il proprio importo, così puoi passare dall'una all'altra per confrontare. L'app mostra:
- Quanto risparmieresti in interessi e di quanto si accorcerebbe la durata.
- La Data di estinzione, l'Interesse totale e il Totale da pagare, con e senza il pagamento extra.
- Un grafico che confronta il Saldo originale con il Saldo dopo i pagamenti extra.
Il calcolatore che apri dal menu laterale ricorda il tuo ultimo piano, compreso il pagamento extra, se è a ogni pagamento o una tantum, e il mese di un extra una tantum. Se quel mese è passato, si apre su Ora. Azzerando il calcolatore si torna a A ogni pagamento.
Se la rata è troppo bassa per ripagare saldo e interessi in un tempo ragionevole, il calcolatore te lo dice.
Il calcolatore è un riferimento. Importi e date reali possono variare in base al finanziatore per arrotondamenti, commissioni e altri fattori. Presuppone un prestito che si estingue con pagamenti regolari.
Fai del rimborso un obiettivo
La categoria collegata al prestito può avere un obiettivo, così metti sempre da parte abbastanza per la prossima rata. Quando apri il calcolatore del debito dall'obiettivo della categoria collegata a un prestito, puoi toccare Imposta come obiettivo per usare come obiettivo la rata calcolata, con o senza il pagamento extra. Un extra Una tantum non fa parte di ogni pagamento, quindi con esso si può impostare come obiettivo solo il pagamento senza l'extra.
Usare bonus o rimborsi fiscali per pagamenti extra occasionali può ridurre davvero il prestito. Controlla nel calcolatore quanto ti fa risparmiare ciascuno.