Carte di credito
Compra ora, paga dopo, senza perdere il controllo. Quando paghi con una carta di credito, l'app mette da parte il denaro per quell'acquisto, così è pronto quando arriva l'estratto conto. Questa pagina spiega come aggiungere una carta, scegliere come pagarla, seguirne gli estratti conto e il limite, e pianificare i rimborsi.
Aggiungi una carta di credito
-
Apri la scheda Conti e tocca Nuovo conto.
-
In Tipo di conto, scegli Carta di credito.
-
Inserisci il Nome del conto e il Saldo iniziale. Se hai un debito sulla carta, inseriscilo come saldo negativo.
-
Facoltativamente, compila i dettagli della carta:
- Limite: il limite di credito della carta.
- Giorno di chiusura: il giorno in cui si chiude l'estratto conto. Attiva Data di chiusura dinamica se la tua carta chiude un numero fisso di giorni prima della scadenza ("Chiude 21 giorni prima della data di scadenza").
- Giorno di scadenza: il giorno in cui va effettuato il pagamento. Attiva Scadenza solo nei giorni lavorativi se slitta al giorno lavorativo successivo.
-
Scegli una Strategia di pagamento (vedi sotto) e salva.
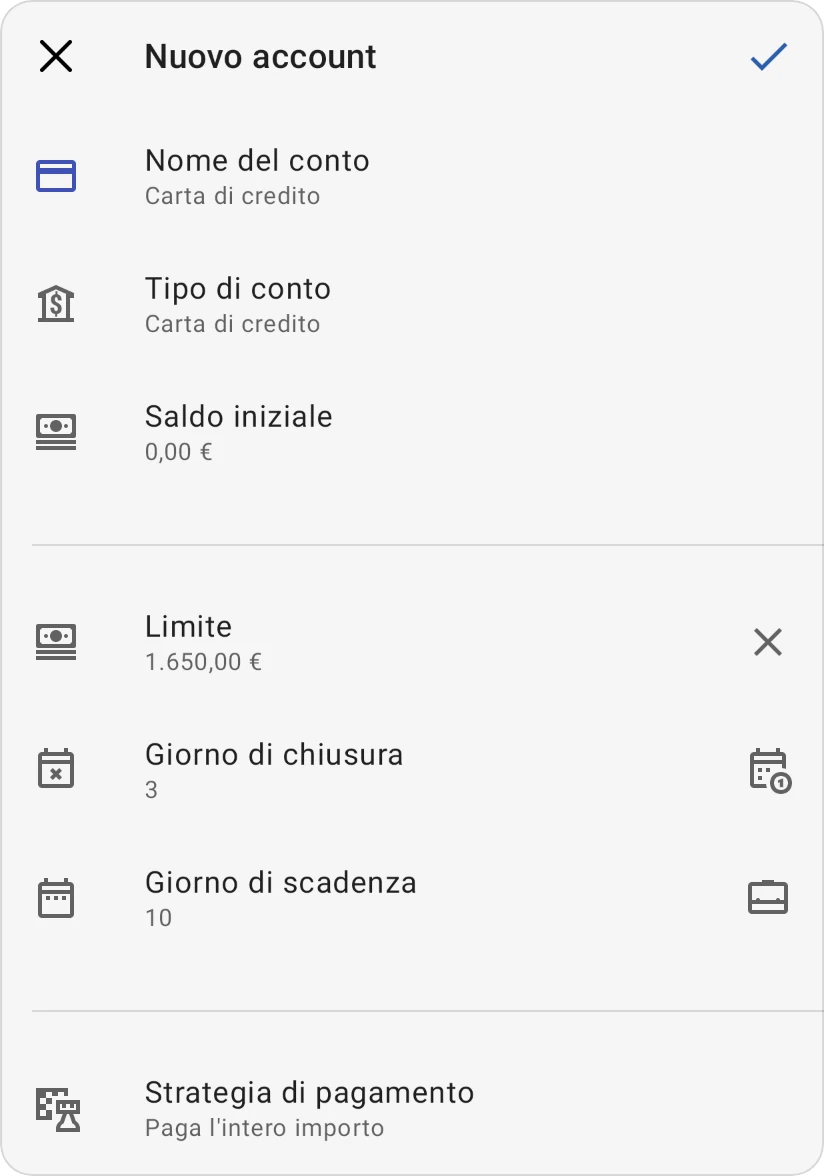
Quando crei la carta, l'app aggiunge una categoria con il nome della carta per tenere traccia delle sue spese, del saldo iniziale e del denaro messo da parte per il prossimo estratto conto.
Strategie di pagamento
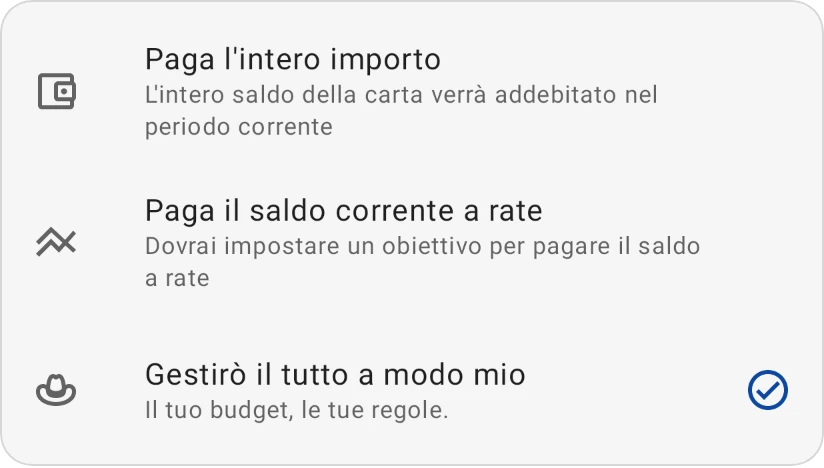
La strategia di pagamento dice all'app come intendi pagare la carta:
- Paga l'intero importo: "L'intero saldo della carta verrà addebitato nel periodo corrente". Sceglila se saldi la carta ogni mese ed eviti gli interessi.
- Paga il saldo corrente a rate: per un saldo che ripagherai nel corso di diversi mesi. Inserisci il Tasso di interesse annuo, poi una Data di estinzione o un Pagamento mensile (l'altro viene calcolato), e scopri quanti interessi ti fa risparmiare un Importo pagamento extra. Il selettore lo descrive così: "Dovrai impostare un obiettivo per pagare il saldo a rate", ma non è necessario: quando salvi la carta, l'app imposta sulla categoria della carta un obiettivo mensile Esci dal debito pari al Pagamento mensile (più l'eventuale pagamento extra). Questi campi sono disponibili quando il saldo iniziale è negativo.
- Gestirò il tutto a modo mio: "Il tuo budget, le tue regole." L'app non pianifica alcun pagamento per te; continua comunque a tenere traccia delle spese e del saldo.
Come funzionano le spese con la carta
Quando registri un acquisto con la carta, ad esempio 50 $ in Spesa alimentare:
- I 50 $ escono da Spesa alimentare, come per qualsiasi spesa.
- Gli stessi 50 $ passano nella categoria della carta, pronti per il pagamento.
Così la categoria della carta mostra sempre quanto denaro hai messo da parte per il prossimo pagamento, e non conti mai due volte gli stessi soldi. Per lo stesso motivo, i pagamenti della carta di credito non vengono conteggiati nei totali di spesa mensili: gli acquisti sono già stati conteggiati nelle categorie da cui provenivano.
Nella scheda Budget, il gruppo che contiene le tue carte mostra Totale da rimborsare invece di Disponibile. Tocca la categoria della carta e apri le sue impostazioni per vedere i Dettagli del pagamento della carta di credito.
Segui gli estratti conto
Apri la scheda Conti e tocca la carta per vederne i dettagli. Oltre al limite, al Giorno di chiusura e al Giorno di scadenza, riepiloga il ciclo dell'estratto conto della carta, una volta che la carta ha un giorno di chiusura:
- Dall'ultima data di chiusura: Speso, Crediti e aggiustamenti e la tua Media giornaliera di spesa dalla chiusura dell'ultimo estratto conto, cioè le spese che andranno sul prossimo estratto conto.
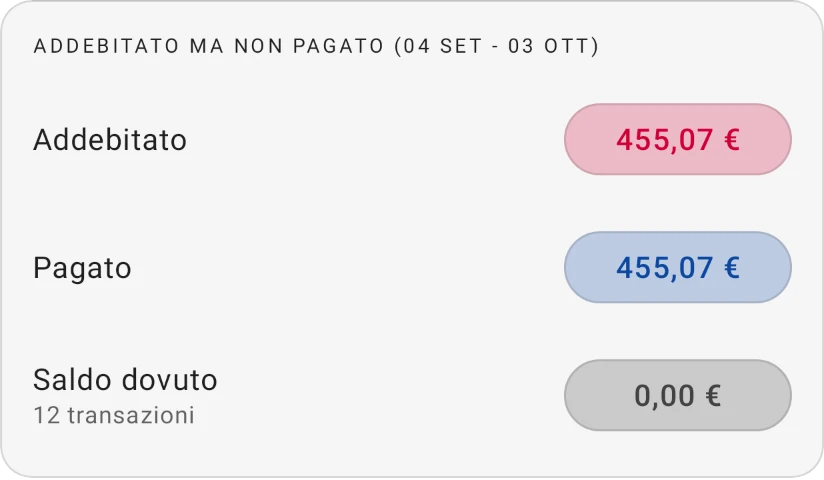
- Addebitato ma non pagato: quanto ha addebitato il tuo ultimo estratto conto e quanto ne resta da pagare. Vedi Addebitato ma non pagato.
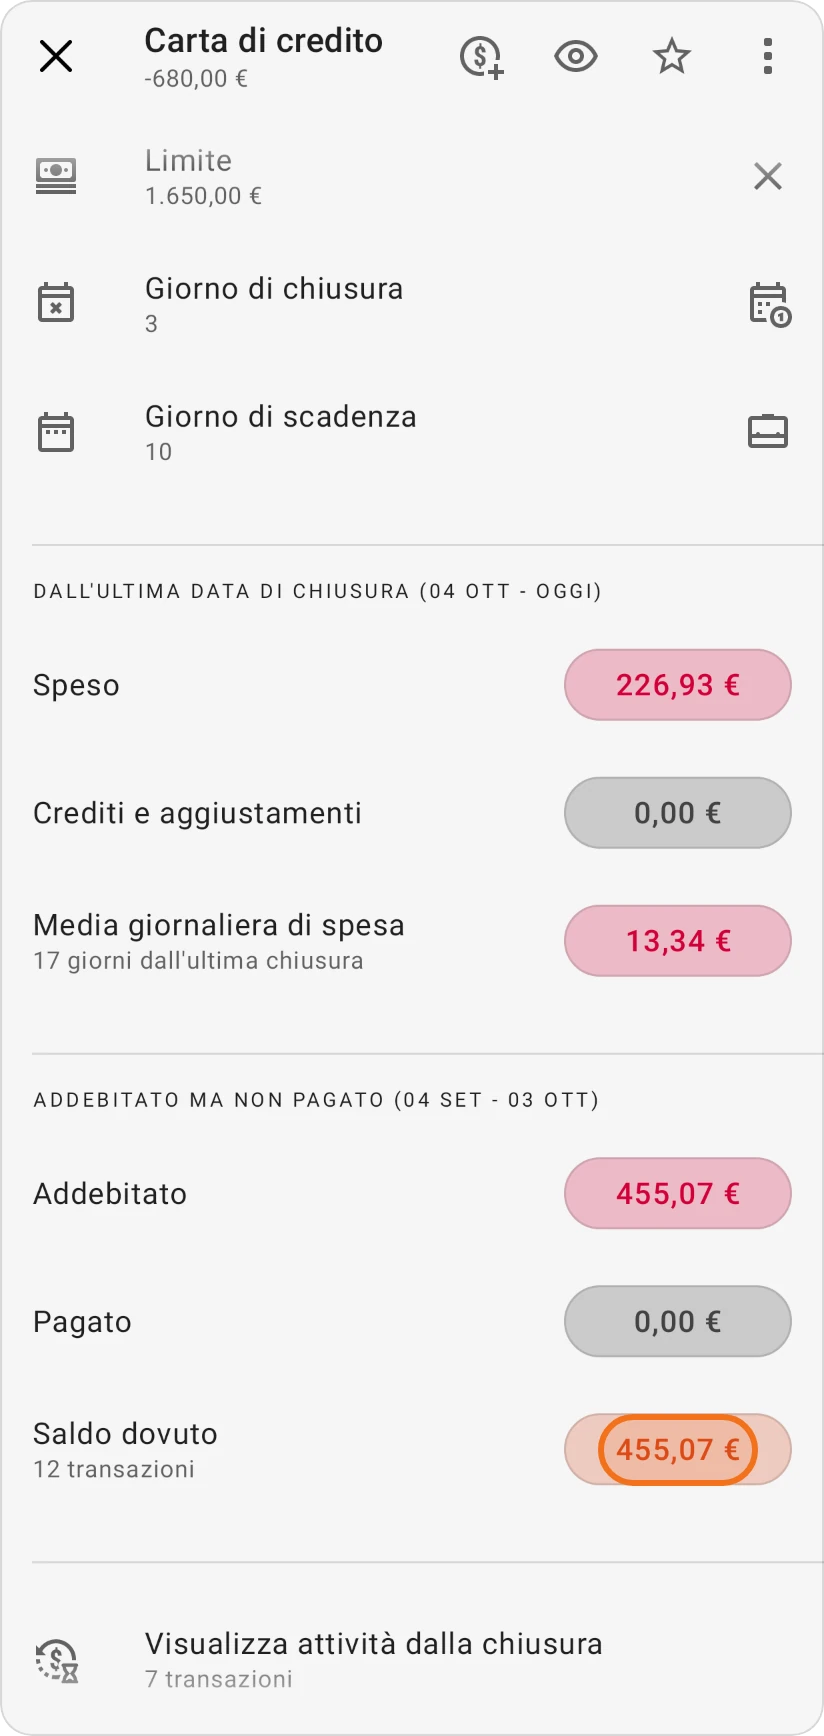
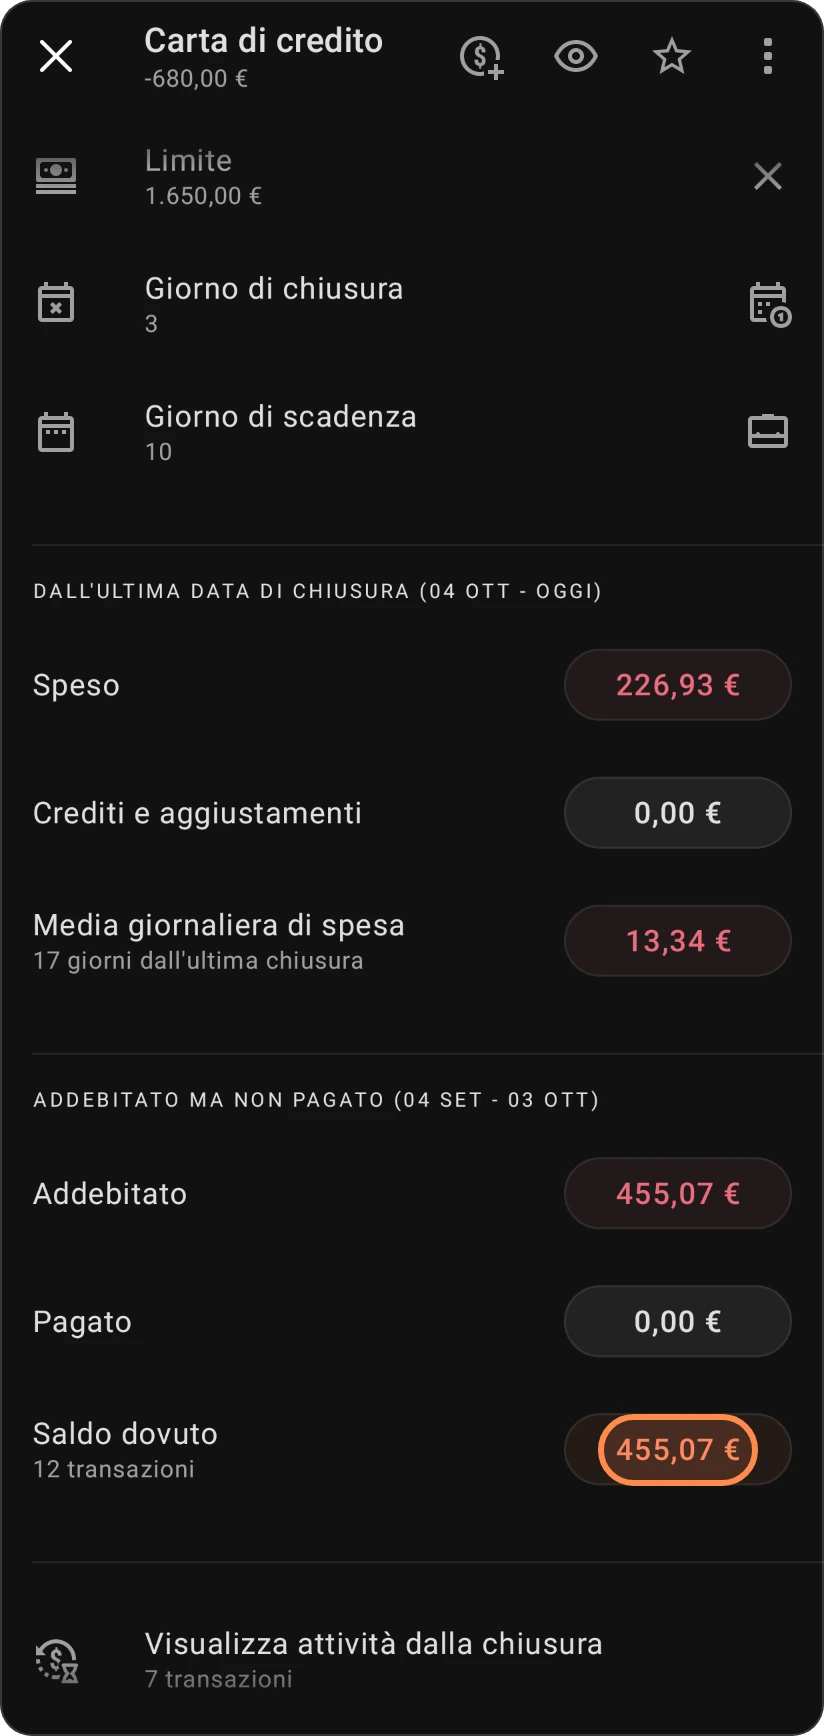
Sotto, Visualizza attività dalla chiusura elenca le transazioni dalla chiusura dell'ultimo estratto conto, e Visualizza transazioni addebitate elenca quelle dell'ultimo estratto conto.
Visualizza attività dalla chiusura e Visualizza transazioni addebitate fanno parte degli strumenti Pro di gestione della carta di credito: "Sblocca strumenti completi di gestione carta di credito—traccia ogni transazione dal tuo ultimo estratto conto e prendi il controllo dell'attività della tua carta." I riepiloghi in sé si vedono con tutti i piani.
Addebitato ma non pagato
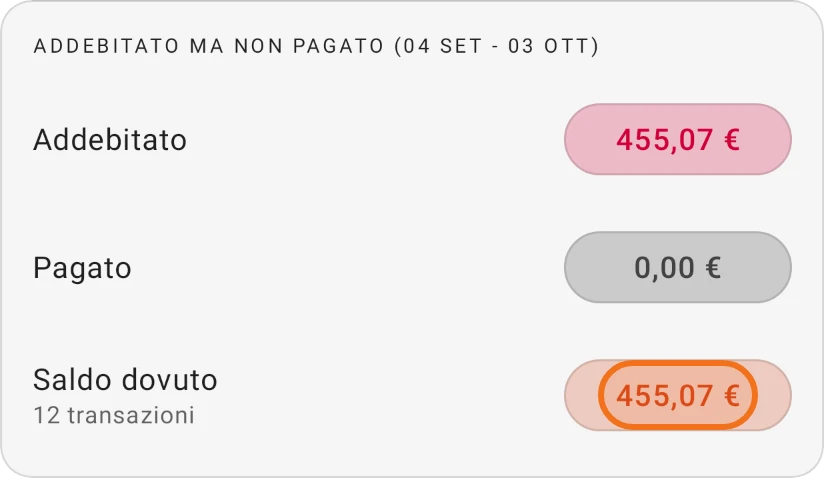
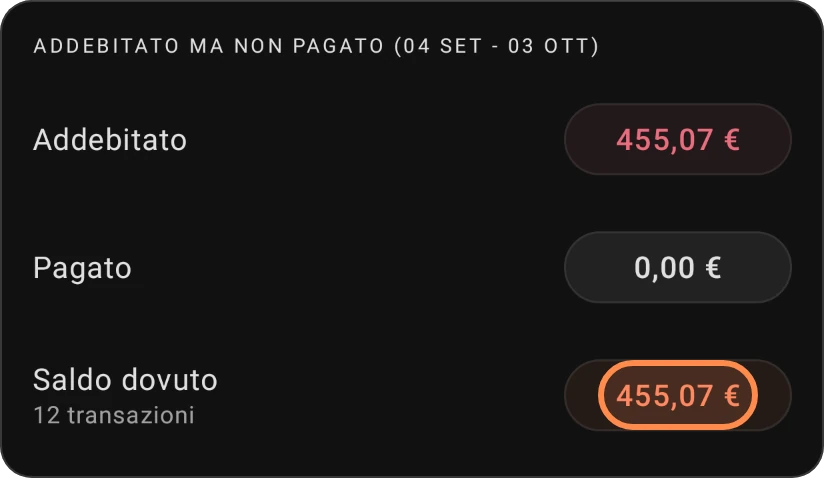
La sezione Addebitato ma non pagato riguarda l'ultimo estratto conto: dal giorno dopo il giorno di chiusura di un mese prima fino all'ultimo giorno di chiusura. Il suo titolo mostra queste date, come Addebitato ma non pagato (inizio - fine). Conta le transazioni registrate sulla carta in quel periodo:
- Addebitato: quanto hai speso con la carta in quel periodo.
- Pagato: i pagamenti che hai fatto sulla carta dalla chiusura dell'estratto conto.
- Saldo dovuto: quanto resta da pagare di quell'estratto conto: Addebitato, meno Pagato, meno i crediti e i rimborsi del periodo. Non scende mai sotto zero. La riga sotto mostra quante transazioni ha l'estratto conto.
Ad esempio, l'estratto conto ha addebitato 480 $ con un rimborso di 30 $ nello stesso periodo. Dopo che paghi 200 $ il 20 ottobre, Pagato mostra 200 $ e Saldo dovuto 250 $.
Ogni pagamento sulla carta dopo il giorno di chiusura conta in Pagato, anche uno più alto dell'estratto conto: paga l'intero saldo e Saldo dovuto è 0.
Un ciclo della carta, passo dopo passo
Come va un mese con una carta di credito, nell'ordine in cui lo vivi. Dà per scontato che la carta abbia un Giorno di chiusura e un Giorno di scadenza (vedi Aggiungi una carta di credito).
-
Spendi con la carta. Registra ogni acquisto sulla carta nella sua categoria abituale. I soldi passano nella categoria della carta, pronti per il pagamento (vedi Come funzionano le spese con la carta). Nei dettagli della carta, Dall'ultima data di chiusura li somma.
-
L'estratto conto si chiude. Nel giorno di chiusura, le spese di quel periodo diventano il tuo estratto conto. Passato il giorno di chiusura, Addebitato ma non pagato lo mostra con le date del periodo, e Dall'ultima data di chiusura riparte per l'estratto conto successivo.
-
Controlla cosa devi. Saldo dovuto sotto Addebitato ma non pagato è quanto devi ancora sull'estratto conto. Visualizza transazioni addebitate elenca cosa contiene.
-
Paga prima del giorno di scadenza. Tocca Aggiungi pagamento sulla carta e scegli il conto Da cui provengono i soldi. Inserisci il Saldo dovuto come Importo per pagare l'estratto conto, oppure tocca Paga il saldo per pagare tutto ciò che devi sulla carta, comprese le nuove spese. Vedi Salda la carta.
-
Controlla che sia pagato. Tornato ai dettagli della carta, Pagato mostra il tuo pagamento e Saldo dovuto arriva a 0. Il saldo della carta e il denaro messo da parte nella sua categoria scendono dell'importo del pagamento.
Poi il ciclo ricomincia: le tue spese dal giorno di chiusura vanno sul prossimo estratto conto.
Interessi e commissioni sulla tua carta
L'app non aggiunge per te gli interessi o le commissioni della carta. Quando l'estratto conto li riporta, registra ciascuno come una spesa sulla carta, come qualsiasi acquisto: Da la carta, in una categoria che tieni apposta per questo (per esempio Commissioni bancarie). Come per ogni acquisto con la carta, l'importo esce da quella categoria e passa nella categoria della carta, così è messo da parte per il tuo pagamento e il saldo della carta corrisponde al tuo estratto conto. Vedi Spesa.
Scopri quanto del tuo limite resta
Quando la carta ha un Limite, i suoi dettagli mostrano anche quanto puoi ancora spendere:
- Disponibile ora: il tuo limite meno quanto devi oggi sulla carta. È l'importo che la tua banca mostra come disponibile.
- Addebiti programmati: le transazioni future e ricorrenti che hai programmato sulla carta, comprese le rate ricorrenti. Per una serie con un numero fisso di pagamenti, contano tutti i pagamenti ancora da effettuare. Questa riga compare quando c'è qualcosa di programmato.
- Limite rimasto: quello che resta del tuo limite dopo gli addebiti programmati. Compare quando c'è qualcosa di programmato; altrimenti sarebbe uguale a Disponibile ora. Sotto zero, gli addebiti programmati ti farebbero superare il limite.
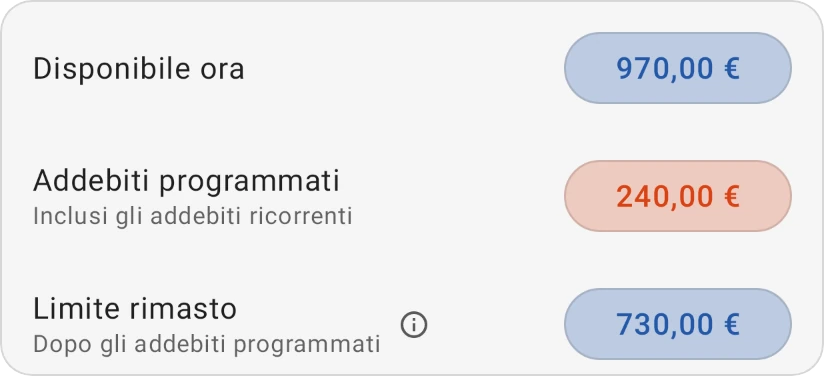
Ad esempio, con un limite di 1.000 $, 600 $ da pagare oggi e tre rate da 100 $ ancora da pagare, Disponibile ora è 400 $, gli Addebiti programmati sono 300 $ e il Limite rimasto è 100 $.
Tocca il pulsante info accanto a Limite rimasto per una breve spiegazione dei due importi.
Salda la carta
- Apri la carta dalla scheda Conti (oppure tocca la categoria della carta nella scheda Budget e apri le sue impostazioni).
- Tocca Aggiungi pagamento.
- Scegli il conto Da cui provengono i soldi e inserisci l'Importo, oppure tocca Paga il saldo per pagare l'intero saldo.
- Controlla la Data e salva.
Il pagamento riduce il saldo della carta e il denaro messo da parte nella sua categoria. Se paghi più di quanto devi, l'app ti avvisa che l'eccedenza diventerà un credito sulla carta.
Pianifica i rimborsi con il calcolatore carta di credito
Apri il menu (il pulsante ☰ in alto a sinistra nella scheda Budget) e scegli Carte di credito per aprire il Calcolatore carta di credito. Trovi lo stesso strumento come Calcolatore debito nel menu ⋮ di una carta e in un obiettivo Esci dal debito.
- In Dettagli carta di credito, inserisci l'Importo del saldo e il Tasso di interesse annuo.
- Inserisci una Data di estinzione o un Pagamento mensile. Il calcolatore ricava l'altro valore, oltre all'Interesse totale e al Totale da pagare.
- In E se aggiungessi un pagamento extra?, aggiungi un Importo pagamento extra per vedere quanto risparmieresti, ad esempio "Risparmia 420,00 $ in interessi e riduci il termine residuo di 5 mesi." Il grafico confronta il Saldo originale con il Saldo dopo i pagamenti extra.
- Scegli come viene pagato l'extra: A ogni pagamento lo aggiunge a ogni rata mensile; Una tantum lo paga una sola volta, dal saldo, Ora o in un mese successivo che scegli in Quando. Ogni scelta conserva il proprio importo. Vedi il calcolatore del prestito per come funzionano le due opzioni.
Quando apri il calcolatore da un obiettivo, Imposta come obiettivo usa il risultato come importo dell'obiettivo. Con un extra Una tantum, si può impostare come obiettivo solo il pagamento senza l'extra.
Anche piccoli pagamenti extra fanno la differenza. Pagare un po' di più ogni mese può ridurre gli interessi totali e farti uscire prima dai debiti.
Il calcolatore è indicativo: importi e date effettivi possono variare in base all'emittente della carta per arrotondamenti, commissioni e altri fattori.